RENK Aktie reagierte heute Morgen mit einer gewissen Schwäche auf den Verkauf von margenschwachen Zivilaktivitäten. Eigentlich doch positiv zu werten – Konzentration auf margenstarke Defnesebereiche, Liquidität für Investitionen freisetzend und Schuldenstand reduzierend.Also warum kann die Aktie trotz aktuell positiver Stimmungslage für Defensewerte nicht profitieren? Vielelciht weil man sich die mit der Abgabe verbundene Prognoseanpassung genauer angesehen hat. Zur Veräusserung anstehende Einheiten werden anch IFRS gesondert verbucht, fallen also auch aus dem Umsatz- und EBIT-Prognosen weg, denn die gelten nur für fortgeführtes Geschäft. Beim Umsatz hielt sich RENK daran – Umsatzprognsoe passend reduziert.
Mensch und Maschine – Führungsduo im Interview. Was man im Q4 noch schaffen will. Warum die Aktie unterbewertet ist. Wann sich das ändern könnte.
BCA liegt vor – STEYR Motors tut optimistisch. Aber 3 Jahre scheinen eher semioptimales Ergebnis…
Aroundtown greift bei LEG Immobilien zu. Begründung ist spannend.
Vonovia, TAG Immobilien? Aroundtown sah bei LEG Immobilien Chancen, bei den anderen?
Aber beim EBIT nutzte man die Reduzierung – am unteren Ende der Spanne korrekt abgezogen – um das obere Ende der Prognosespanne weiter zu reduzieren. Also: Zu optimisitische Annahmen für den Konzern werden leise reduziert. Was aber die Veräusserung weiter als wirtschaftlich sinnvoll erscheinen lässt – also mit – demnächst – posiitve rWirkung für den Aktienkurs? Der Reihe nach: Erst die sinnvolle Fokussierung mit Liquiditätseffekt, dann die Rechenspiele, die die gute Botschaft konterkarieren:
RENK verkauft Gleitlagersparte – passt.
Der Augsburger Getriebehersteller und Rüstungsspezialist RENK Group AG treibt seinen Umbau zum reinen Defenseskonzern voran. Heute meldete man, das Gleitlagergeschäft (RENK Bearings GmbH mit Sitz in Hannover) an das österreichische Technologieunternehmen Miba AG zu veräußern. Man trennt sich konsequent von einem weiteren zivilen Randbereich – dessen Marge sowieso schwächelt.
Der Verkauf der Sparte Slide Bearings (die einen Jahresumsatz von rund 130 Millionen Euro erwirtschaftet) setzt die Ende 2025 angekündigte Sektorenstrategie weiter um. Dazu äußerte sich Dr. Alexander Sagel, CEO der RENK Group AG: „Mit dem Verkauf des Gleitlagergeschäfts setzen wir unsere Sektorenstrategie wie angekündigt um, indem wir unseren strategischen Fokus noch konsequenter auf das Defense-Geschäft ausrichten. Gleichzeitig freue ich mich, dass wir mit der Miba für das technologisch starke Gleitlagergeschäft genau den richtigen Partner gefunden haben, um Slide Bearings mit dem passenden Branchenfokus weiterzuentwickeln.“
Mutares – Exit in Polen. Was zwischen den Zeilen steht.
Mensch und Maschine – Licht und Schatten. Q4 zählt!
Steyr Übernahme zu 39,00 EUR? Angebot steht, jetzt geht’s um die Annahmequote.
PNE – gehts weiter runter oder kommt die Gegenbewegung?
100 Mrd Sondervermögen. Was kommt davon überhaupt bei Rheinmetall an?
Auch der Käufer, vertreten durch F. Peter Mitterbauer, Vorstandsvorsitzender der Miba AG, betonte die strategischen Ergänzungen: „Die Kompetenzen der Miba und des RENK Gleitlagergeschäfts ergänzen sich hervorragend. Mit dem Kauf wollen wir unser Know-how bündeln und stärken. So können wir unseren Kunden noch besser einzigartige Gleitlager-Technologien für die Energiewende und die Elektrifizierung anbieten – etwa für die Einspeisung von Wind- und Solarenergie in Stromnetze, für die Energieversorgung von Rechenzentren für die Künstliche Intelligenz, für Elektromotoren oder für saubere und sichere Antriebe von Schiffen.“
Bereinigte und realistischere Neuausrichtung der Jahresziele 2026 – der Rechentrick.
Das Management hat die Gunst der Stunde genutzt, um die Prognosebandbreite beim operativen Ergebnis (EBIT) nicht nur rein rechnerisch um den Sparten-Wegfall zu bereinigen, sondern nach unten hin anzupassen. Die folgende Tabelle vergleicht die bisherige Gesamtjahresprognose 2026 (inklusive Gleitlager-Sparte) mit der neuen, um das fortgeführte Geschäft bereinigten Guidance ab dem vierten Quartal 2026:
| Kennzahl | Bisherige Prognose (mit Sparte) | Neue Prognose (fortgeführtes Geschäft) | Einordnung |
| Umsatz | Mehr als 1,5 Mrd. Euro | Rund 1,4 Mrd Euro | Entspricht im Wesentlichen dem Wegfall des Jahresumsatzes der verkauften Sparte von ca. 130 Mio Euro. |
| Bereinigtes EBIT | 255 Mio bis 285 Mio Euro | 240 Mio bis 250/255 Mio Euro | Reale Prognosereduktion: Der maximale Ertrag sinkt stärker, als es der reine Wegfall der Sparte rein rechnerisch verlangen würde. EBIT der Sparte H1/26 bei 7,5 Mio Euro, aufs Jahr rund 15 Mio Euro. Also am oberen Punkt auch ein Ausgleich von Margendruck und Restrukturierungseffekten. |
Die verkaufte Gleitlager-Sparte steuerte im ersten Halbjahr 2026 ein bereinigtes EBIT von 7,5 Millionen Euro bei, litt jedoch spürbar unter schwacher ziviler Industrienachfrage und neuen US-Zöllen (die Marge sank von 16,6 % auf 12,5 %). Rechnerisch hätte der Wegfall dieser rund 130-Millionen-Euro-Umsatzsparte mit einem geringeren operativen Ergebnis einhergehen müssen. Da die Transaktion nach IFRS 5 ohnehin zu einer Trennung der Bücher und einer Neuausfassung der Guidance zwingt, nutzte das Unternehmen die Gelegenheit, die Prognosebandbreite nach unten anzupassen. Die neue Obergrenze des EBITs liegt nun bei maximal 255 Millionen Euro (zuvor bis zu 285 Millionen Euro).
Fazit: Zwar schmerzt die optische Senkung der EBIT-Prognose zunächst und erklärt, warum die RENK-Aktie im Gegensatz zu den breiteren Rüstungswerten heute unter Druck geriet. Mittel- bis langfristig befreit sich der Konzern jedoch von einem margenschwachen, nicht zum Kerngeschäft passenden Sektor und fokussiert sich auf sein hochprofitables Rüstungskerngeschäft.
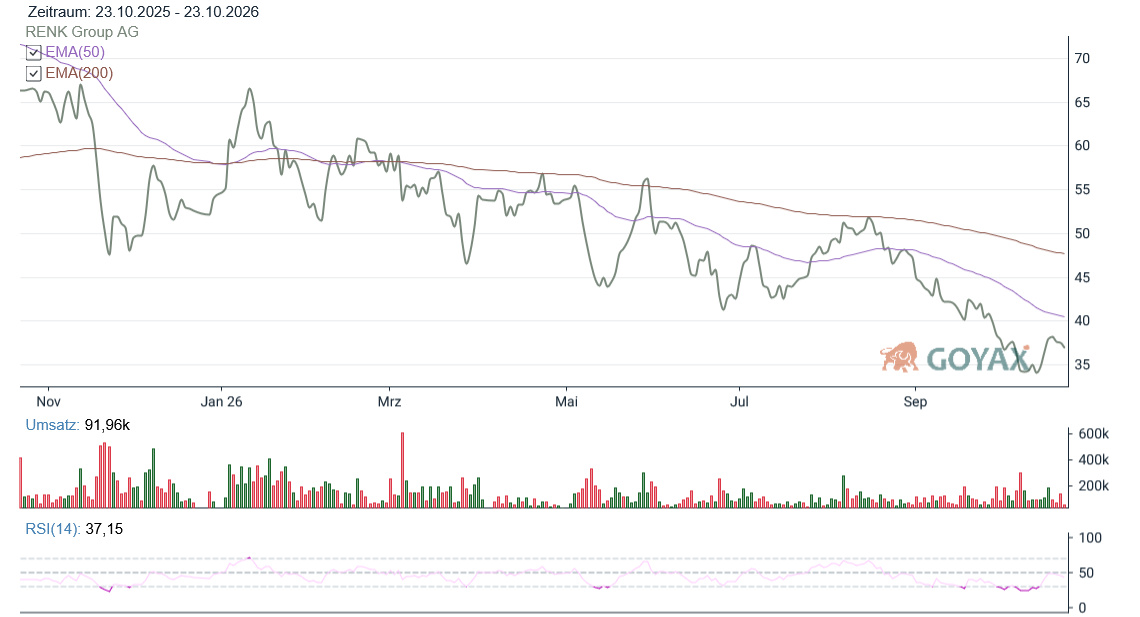
Chart: RENK Aktie. Powered by Goyax.de.