PNE – Vertreter einer Branche, die eigentlich im Fokus des Kapitalmarktes stehen könnte. Nachhaltigkeit als Geschäftskonzept. Notwendig für den Erfolg der Decarbonisierungsprogramme der EU. Aber die Branche ist in der Krise – Zinsen, höhere Kosten, politische Irritationen und verzögerte Anschlüsse/Genehmigungen.
Strukturkrise im Windsektor – natürlich teilweise hausgemacht. Durch Grössenwahn, zuviel zugleich – ohne Kostendisziplin. Ein Sektor unter anhaltendem Druck. Steigende Zinsen, explodierende Investitionskosten in der Lieferkette und veränderte politische Rahmenbedingungen belasten die Unternehmen stark. Während ABO Energy sogar um seine Existenzkämpfen kämpfen muss, Energiekontor durch eine Gewinnwarnung verunsicherte und Bestnadshalter, wie Clearvise an der Börse kaum Beachtung finden können, setzt Nordex als reiner Turbinenbauer mit starken Quartalszahlen ein einziges, positives Gegenzeichen. Projektierer und Bestandshalter geraten dagegen unter doppelten Druck: Verzögerte Genehmigungen und langwierige Verkaufsprozesse treffen auf sinkende Einspeisevergütungen und schärfere Regulierungen.
100 Mrd Sondervermögen. Was kommt davon überhaupt bei Rheinmetall an?
Rheinmetall, Hensoldt, Renk oder TKMS – Defense seit Freitag wieder im Blick der Anleger? Branchenrotation?
Evotec – wird der Malus zum Bonus? Aktie abzuschreiben wäre wohl zu früh.
Hypoport – Branchenprimus. Lässt die strauchelnde Branicks Group oder die Dauerbaustelle Vonovia mit Zins- und Enteignungsdruck vergessen. Dazu Analysten, die Verdopplungspotential sehen.
Branicks Group erstmal gerettet. Den Preis kennt man nicht – lässt Fragen offen.
PNE ist in der Krise angekommen – spätestens seit dem 13.10.2026.
In diesem ohnehin fragilen Umfeld verkündete die PNE AG am 13. Oktober 2026 eine einschneidende Prognosekorrektur. Das Management senkte die Jahresprognose für 2026 massiv: Statt eines EBITDA von 90 bis 120 Millionen Euro erwartet der Vorstand nur noch 60 bis 75 Millionen Euro (normalisiertes EBITDA: 65 bis 80 statt zuvor 110 bis 140 Millionen Euro). CEO Heiko Wuttke begründete den Einbruch mit langwierigen Verkaufsprozessen, die sich ins nächste Jahr verschieben, sowie mit der strategischen Entscheidung, rentable Windparks im eigenen Bestand zu belassen, anstatt sie kurzfristig zu veräußern. Die operative Pipeline mit elf verkauften Projekten (361 MW) und zahlreichen neuen Genehmigungen (darunter 374 MW in Deutschland) bleibt stabil, die unmittelbare Ergebniswirkung schockt jedoch sowieso verunsicherte Investoren.
Seit Morgan Stanley Übernahme ist unter dem Strich nicht viel geblieben – Vom geplatzten Übernahmepoker zurück auf Einstiegsniveau?
Mit dem aktuellen Xetra-Schlusskurs von rund 5,57 Euro markiert die Aktie einen Tiefpunkt der jüngeren Börsengeschichte. Ursprünglich hatte sich der US-Finanzinvestor Morgan Stanley über die Clean Energy Infrastructure Holding Anfnag 2020 im Zuge eines Übernahmeangebots für 4,00 Euro je Aktie die Mehrheit an PNE gesichert. Im Zuge des Verkaufs von PNE an andere Bieter und der Spekulation auf eine vollständige Übernahme durch Morgan Stanley stieg der Kurs 2023 zeitweise auf über 20 Euro. Als die konkreten Offerten an den zu hohen Erwartungen der Alt- und Kleinaktionäre scheiterten und der Übernahmepoker im Herbst 2023 endgültig abgeblasen wurde, verschwand die spekulative Fantasie vollständig aus dem Kurs. Seither befindet sich die Aktie in einem nahezu kontinuierlichen Abwärtstrend und nähert sich wieder dem ursprünglichen Einstiegsniveau. Angesichts der Gewinnwarnung vom 13. Oktober 2026 dürfte sich der immer noch laufende Exit- oder Verkaufsprozess für die Fonds der US-Bank deutlich schwieriger gestalten.
Aktien KW 42 Rückblick – Warsh gibt Entwarnung, Defense bekommt Schub, gute Zahlen und Ki erholt. Nächste Woche neue Rekorde? News. Evotec. Mutares. Steyr Motors. …
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Hypoport – Branchenprimus. Lässt die strauchelnde Branicks Group oder die Dauerbaustelle Vonovia mit Zins- und Enteignungsdruck vergessen. Dazu Analysten, die Verdopplungspotential sehen.
Branicks Group erstmal gerettet. Den Preis kennt man nicht – lässt Fragen offen.
Analystenkommentar und Neubewertung: SMC-Research nach der Prognosesenkung
In ihrem Research-Update vom 16. Oktober 2026 haben die Analysten von SMC-Research auf den Ergebnis-Einbruch reagiert und ihre Schätzungen sowie das Bewertungsmodell für die PNE AG grundlegend angepasst. Wegen der verschobenen Projektverkäufe und konservativerer Annahmen für das operative Geschäft senkten sie die EBITDA-Schätzungen für 2026 von zuvor 95,7 auf 65,1 Millionen Euro und für 2027 von 96,2 auf 79,0 Millionen Euro.
Zugleich betonen die Analysten, dass die Prognosekürzung nicht überzubewerten sei: Zum einen beruhe sie auf zeitlichen Verzögerungen, zum anderen spiegele sie wider, dass PNE finanziell stabil genug aufgestellt ist, um profitable Windparks vermehrt im eigenen Bestand zu halten. Langfristig erhöht dies den Anteil margenstarker, wiederkehrender Erlöse aus der Stromproduktion; die langfristige EBIT-Marge wurde im Modell daher leicht auf 27,6 Prozent angehoben.
Unter Berücksichtigung gestiegener Kapitalkosten (WACC-Anhebung von 4,4 auf 4,7 Prozent wegen höherer Zinsen) ermittelten die Analysten einen neuen fairen Wert von rund 679 Millionen Euro bzw. 8,90 Euro je Aktie (zuvor 9,80 Euro). Da dieses Kursziel nach dem Kursrutsch ein rechnerisches Aufwärtspotenzial von über 50 Prozent bietet und die strukturellen Wachstumstreiber intakt sind, bestätigen sie das Rating „Speculative Buy“.
Kursentwicklung wirklich so aufsehenerregend? Welchen Zweck verfolgt man mit ihr?
Schaut man sich Wettbewerber an – und deren Kursentwicklung – fällt die PNE nicht besonders negativ auf – in 5 Jahren konnte ausser Nordex kein Unternehmen aus der Branche dauerhaft überzeugen:
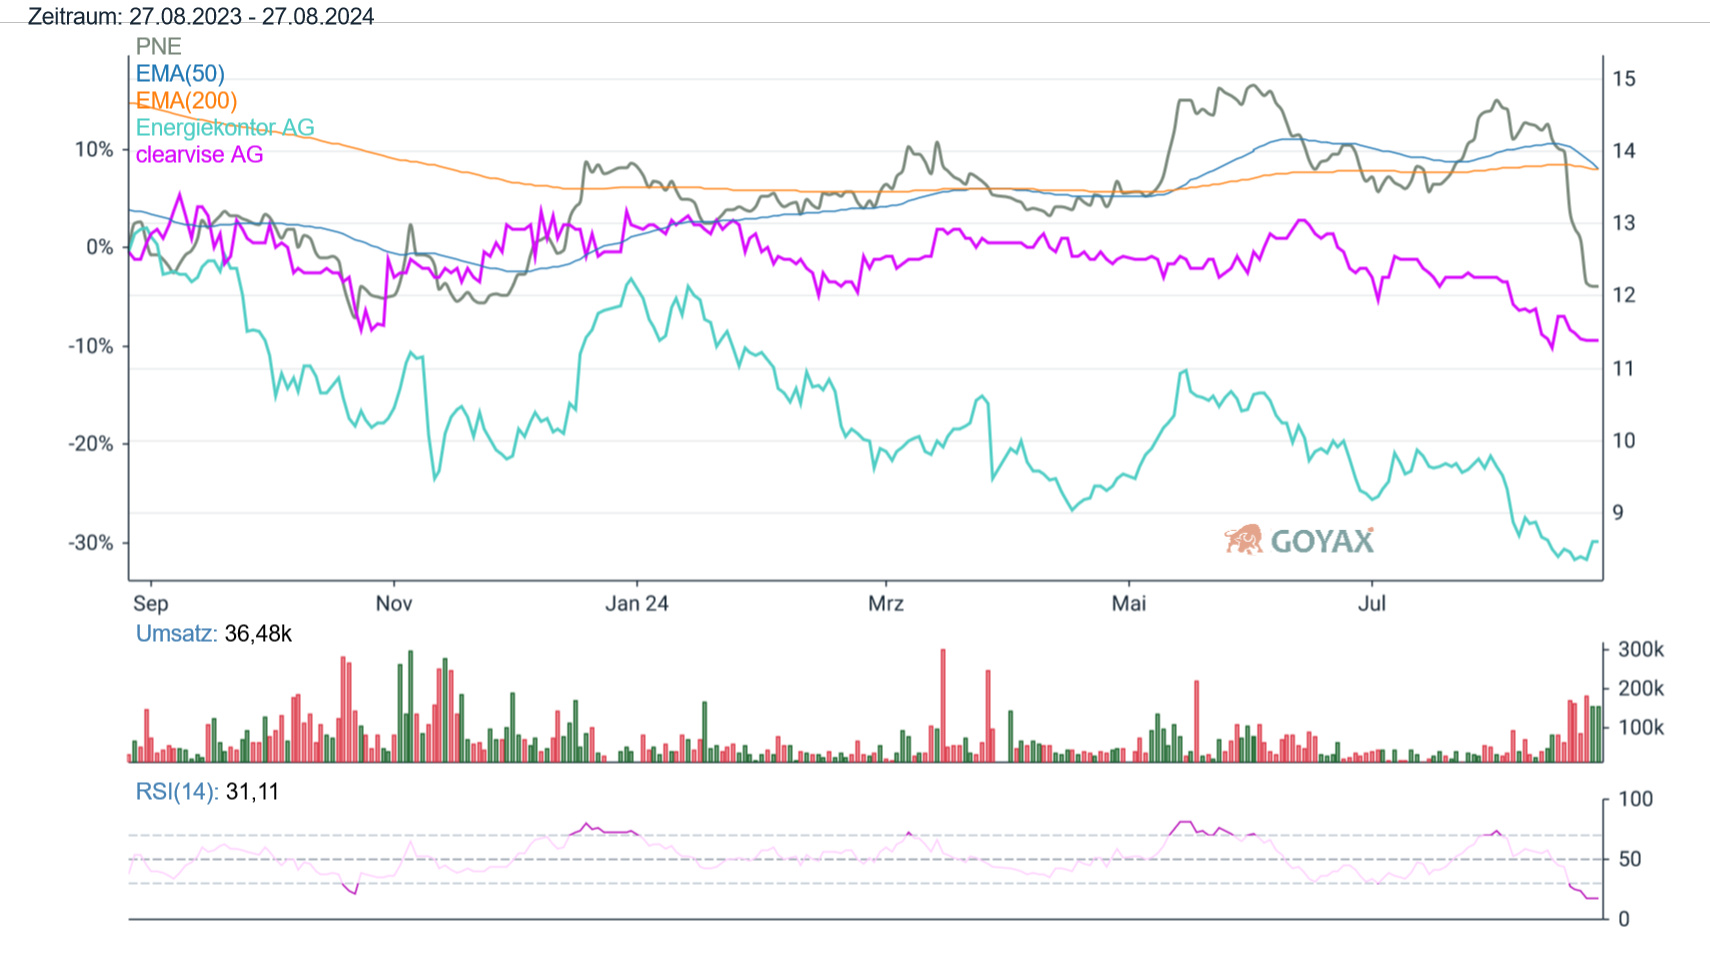
Chart PNE Aktie im Vergleich, Powered by Goyax.de.
„Stockbuddy erklärt aktuelle Börsennews“ -TEIL1: Oracle gegen SAP: Ein grosser Unterschied . Was StockBuddy aus zwei Auftragsbeständen macht.
„Stockbuddy ordnet ZEW-Daten ein.“ – TEIL2: Salzgitter,Jungheinrich, TAKKT, Dürr – heute die „ZEW-Gewinner“? Der StockBuddy ordnet ein.
„Stockbuddy und die Indexveränderungen.“ – TEIL3: HUGO BOSS, Volkswagen, Ströer – warum Auf- und Abstieg nichts über die Kurseentwicklung sagen muss.
„Stockbuddy liefert ein Ranking. Ordnet das Chaos.“ – TEIL4: Rheinmetall, RENK, HENSOLDT – fallende Kurse, volle Auftragsbücher. Stockbuddy sagt 67 zu 53 zu 33.
„Stockbuddy sagt auch mal Stop.“ – TEIL5: Vonovia, Infineon, RENK und Volkswagen – wer sagt wann Schluss ist? Und Stockbuddy mahnt.