Verbio SE: Operative Ergebniswende im Geschäftsjahr 2025/26 erfolgt, so könnte man es zusammenfassen. Und der Ausblick sieht auch nicht schlecht aus. so sah es vor einigen Jahren schon einmal aus. Dann kam damals die regulatorische/chinesische Keule, die erstmal Verbio und die Aktie auf Tauchgang schickte. Läuft es diesmal besser?
Die Verbio SE hat im Geschäftsjahr 2025/26 eine erfolgreiche Ergebniswende vollzogen und dabei eine insgesamt positivere Geschäftsentwicklung verzeichnet als ursprünglich erwartet. Gestützt wurde diese Entwicklung durch operative Verbesserungen, strukturelle Fortschritte im regulatorischen Umfeld sowie eine gestiegene Nachfrage nach erneuerbaren Kraftstoffen. Der Konzernumsatz erhöhte sich auf 1.872,7 Millionen Euro (Vorjahr: 1.579,8 Millionen Euro), während das EBITDA deutlich auf 193,9 Millionen Euro anstieg (Vorjahr: 14,2 Millionen Euro). Maßgeblich hierfür waren insbesondere die Normalisierung des THG-Quotenmarktes, verbesserte Marktspreads im Bioethanolgeschäft, höhere Absatzmengen sowie Rekordproduktionen und eine höhere Auslastung der Anlagen in Nordamerika.
Shelley Group verschwindet vom Parkett? 70 klare Argumente.
Mutares mit kleinerem Exit. Klar Schiff machen. Neue Schwerpunkte setzen. Der Aktie auf die Sprünge helfen?
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?
Auch das EBIT drehte mit 128,2 Millionen Euro (Vorjahr: -118,2 Millionen Euro) wieder in den positiven Bereich, und das Periodenergebnis drehte von einem Verlust von -137,9 Millionen Euro im Vorjahr auf +63,9 Millionen Euro, womit das Ergebnis je Aktie auf 1,00 Euro kletterte. Getragen von einer starken Cash-Genierung mit einem operativen Cashflow von 164,6 Millionen Euro und einem Free Cashflow von 78,0 Millionen Euro sank die Nettofinanzverschuldung auf 91,5 Millionen Euro bei einer verbesserten Eigenkapitalquote von 59,7 Prozent. Vorstand und Aufsichtsrat schlagen der Hauptversammlung daher die Ausschüttung einer Dividende von 0,20 Euro je Aktie vor.
Segmententwicklung und strategischer Ausbau – Verbio auf gutem Weg.
Im Segment Biodiesel trugen Rekordproduktionen in Europa, gestiegene Absatzmengen infolge der Umsetzung der RED III sowie vorteilhafte Rapsöleinkäufe und höhere THG-Quotenpreise zu einer Ergebnissteigerung bei. Und laut Unternehmen konnte man logistische Einschränkungen von Wettbewerbern infolge von Niedrigwasser am Rhein umgehen respektive ausnutzen. Im Segment Bioethanol/Biomethan sorgten verbesserte Marktspreads in Europa und Nordamerika sowie die höhere Anlagenauslastung in Indien und Nordamerika für ein starkes Schlussquartal und einen EBITDA-Anstieg auf 55,0 Millionen Euro im vierten Quartal. Parallel trieb das Unternehmen den Ausbau seiner Wertschöpfung voran: Der CO₂-Handabdruck der Produkte erhöhte sich auf 4,7 Millionen Tonnen, und die Ethenolyseanlage in Bitterfeld steht kurz vor dem Produktionsstart, um neue Absatzmärkte für erneuerbare Produkte zu erschließen.
Ausblick.
Für das kommende Geschäftsjahr 2026/27 blickt der Vorstand optimistisch nach vorn und erwartet ein steigendes Konzern-EBITDA zwischen 210 Millionen und 250 Millionen Euro. Treiber sollen dabei vor allem höhere Produktionsmengen in Nordamerika, eine steigende Biomethanproduktion sowie zusätzliche Ergebnisbeiträge aus dem THG-Quotengeschäft sein. Geringere Investitionsaufwendungen sollen zudem dazu beitragen, die Nettofinanzverschuldung weiter zu reduzieren. Nach mehr als einem Jahrzehnt politischer Zurückhaltung erlebt Biomasse eine Renaissance als Teil der Lösung für Versorgungssicherheit, Preisstabilität und Klimaschutz. Vorstandsvorsitzender Claus Sauter fasst die Situation wie folgt zusammen: „Die Ausgangslage von Verbio ist heute deutlich besser als vor zwölf Monaten. Wir haben unsere Verschuldung reduziert, die Effizienz unserer Anlagen verbessert und von den veränderten regulatorischen Rahmenbedingungen profitiert. Unser Anspruch bleibt, in unseren Märkten zu den Besten zu gehören. Deshalb werden wir auch weiterhin mit hoher Disziplin arbeiten und unsere Wettbewerbsfähigkeit konsequent weiter stärken.“
Aktienkurs, Ukraine, Iran und Analystenmeinungen.
Die Aktienkursentwicklung der Verbio SE war in den vergangenen Jahren von starken Schwankungen geprägt. Nach einer Phase des deutlichen Wachstums, in der Verbio als Vorreiter für Biokraftstoffe stark von den politischen Zielen zur Energiewende profitierte, geriet die Aktie dann stark unter Druck. Belastend wirkten damals unter anderem ein massiver Verfall der THG-Quotenpreise, regulatorische Unsicherheiten in Deutschland und Europa, Billigkonkurrenz aus China, sowie temporäre Probleme in der Produktion (rohstoffbezogen und operativ).
Mutares mit kleinerem Exit. Klar Schiff machen. Neue Schwerpunkte setzen. Der Aktie auf die Sprünge helfen?
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?
Ein wesentlicher Wendepunkt für den Aktienkurs und die operative Entwicklung zeigte sich im Zuge der (auch Energie-)Krisen bedingt durch den Ukraine- und Irankrieg. Die daraus resultierenden massiven Verwerfungen und Preissteigerungen auf den globalen Energiemärkten lenkten den Blick wieder auf lokal produzierte Biotreibstoffe. Der dadurch ausgelöste fossile Preisschock und die europäische Abhängigkeit von Erdgas und -öl liessen Biokraftstoffe und heimische Biomasse schlagartig wieder in den positiven Fokus rücken. Interessante Vorteile der Biofuels: Versorgungssicherheit und Preisstabilität. Diese geopolitische und regulatorische Kehrtwende führte zu einer strukturellen Neubewertung der gesamten Branche.
„Stockbuddy erklärt aktuelle Börsennews“ -TEIL1: Oracle gegen SAP: Ein grosser Unterschied . Was StockBuddy aus zwei Auftragsbeständen macht.
„Stockbuddy ordnet ZEW-Daten ein.“ – TEIL2: Salzgitter,Jungheinrich, TAKKT, Dürr – heute die „ZEW-Gewinner“? Der StockBuddy ordnet ein.
„Stockbuddy und die Indexveränderungen.“ – TEIL3: HUGO BOSS, Volkswage, Strör – warum Auf- und Abstieg nichts über die Kurseentwicklung sagen muss.
In diesem Umfeld zog die Verbio-Aktie zuletzt wieder spürbar an, da Marktteilnehmer und Analysten honorierten, dass das Unternehmen die Krise durch striktes Kostenmanagement, sinkende Nettofinanzverschuldung und operative Rekordwerte in Nordamerika erfolgreich hinter sich gelassen hat. Analysten bewerten die nun vorgelegten Geschäftszahlen für 2025/26 überwiegend positiv, da die über den Erwartungen liegende Ergebniswende, der starke operative Cashflow und die solide angehobene Prognose für 2026/27 das Vertrauen in die Zukunftsfähigkeit des Geschäftsmodells stärken. Skeptischere Stimmen am Markt verweisen jedoch darauf, dass die Aktie stark zyklisch bleibt und maßgeblich von den volatilen Rahmenbedingungen des THG-Quotenhandels sowie den internationalen Rohstoffmärkten für Rapsöl, Getreide und Energie abhängig sei.
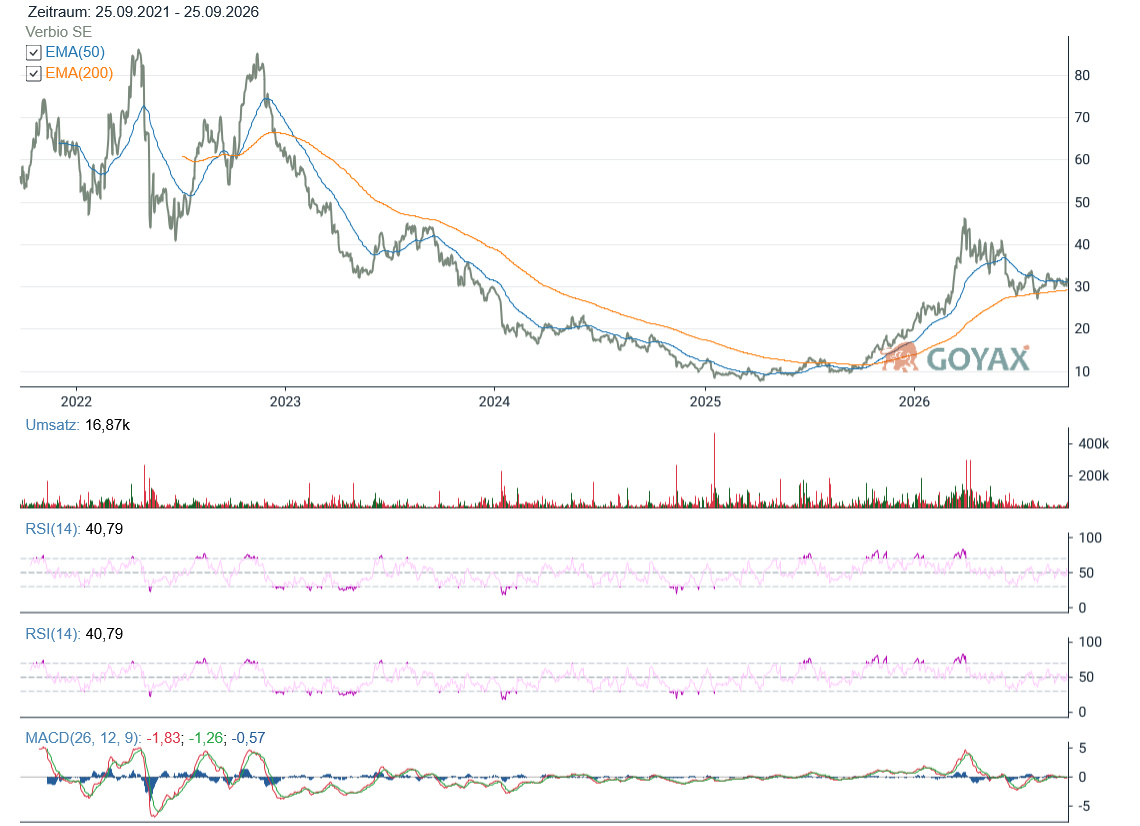
Chart: VERBIO| Powered by GOYAX.de
ams OSRAM springt an. Scheinausbruch oder mehr?
ABO Energy – Stand der Dinge. Und wie es dazu kam.
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?