Rheinmetall-Aktie als Highflyer seit Beginn des Ukraine-Kriegs ist vorbei. Klar Konsolidierung ist gesund, notwendig. Aber bereits seit Monaten kämpft die Aktie um eine klare Richtung. Analysten sind uninteressant, so suggeriert die aktuelle Kursnetwicklung, konkrete Zahlen sind irrelevant.
Ein Haar in der Suppe entwicklet sich zu einem ganzen Haarbüschel. die Produktpalette der Düsseldorfer sei von Gestern, es fehlten die „modernen“ Komponenten, wie KI-gesteuerte Kampfsysteme, Drohnen oder oder… Die Aktie sei total überbewertet. Investitionen seien zu hoch, die Fähigkeit die grossen auftargsbestände abzuarbeiten müsse erst noch ebwiesen werden. Der geplatzte Marineauftrag sei symptomatisch. Und … Und..
Genauso kann man im Pistorius-Hegseth-Deal „bur“ ein weiteres LOI sehen. Oder mehr. Rheinmetall als Hauptprofiteur?
Die am 15. September 2026 von Bundesverteidigungsminister Boris Pistorius und seinem US-Amtskollegen Pete Hegseth unterzeichnete Absichtserklärung (Letter of Intent) zur engeren transatlantischen Rüstungskooperation eröffnet für Deutschlands größten Rüstungskonzern Rheinmetall erhebliches strategisches und finanzielles Potenzial – scheint aber für den Kapitalmarkt erstmal zu wneig fassbar, zu „weit weg“? Da die US-Streitkräfte und die NATO durch globale Krisen – wie den laufenden Konflikt im Iran – unter erheblichem Munitions- und Materialmangel leiden, soll das Abkommen die deutsche Industriebasis gezielt einbinden – entgegen den bisher eifersüchtig bewachten Lizenzen könnte auch Rheinmetall zum Zuge kommen. Durch iran leere Waffenlager könnten den Düsseldorfern die Türe öffnen – dann aber langfristig.
Salzgitter, Jungheinrich, TAKKT, Dürr – heute „die“ ZEW-Gewinner? Stockbuddy liefert die Einordnung.
Oracle gegen SAP: Ein grosser Unterschied – Was StockBuddy aus zwei Auftragsbeständen macht. Hätten Sie’s gewusst? Wäre mit Stockbuddy nicht passiert.
VERBIO – Vonovia – K+S – Aktien zum Beobachten. Im September, sogar schon diese Woche könnte es hier spannend werden.
elumeo wird flüssig.
Fünf strategische Kernpunkte für Rheinmetall – Wert in Aktienkurs? Zwischen 0,00 EUR und…
Zuerst einmal geht es um die Lizenzfertigung von US-Systemen in Europa – Ein Kernpunkt der Vereinbarung ist, dass europäische Firmen amerikanische Waffensysteme über Lizenzfertigungen direkt in Europa produzieren dürfen, um Lieferketten abzusichern. Rheinmetall verfügt bereits über die nötige Werkplatz-Infrastruktur und baut ohnehin Produktionskapazitäten massiv aus. Der Konzern könnte als primärer Partner ausgewählt werden, um US-Komponenten – etwa Teile für Raketensysteme wie Stinger, AMRAAM oder Patriot-Lenkflugkörper – in Großserie für den europäischen Markt zu fertigen. Beim F35-Auftrag der Bundesregierung wurden ja bereits die Düsseldorf als Produzent von Komponentne ins „Kompensationsspiel“ gebracht.
Dazu eine massive Ausweitung der Munitionsproduktion – Rheinmetalls Kernkomponente.
Hegseth und Pistorius betonten ausdrücklich den enormen Bedarf an Waffen, Munition und Ausrüstung im gesamten NATO-Bündnis. Als einer der weltweit führenden Hersteller von Artilleriemunition (insbesondere 155mm) und Panzerfeuerkraft ist Rheinmetall prädestiniert dafür, zusätzliche Großaufträge zur Auffüllung der geleerten NATO-Bestände abzugreifen. Die US-Zusage, verstärkt auf deutsche Produktion zu setzen, sichert Rheinmetall eine langfristige Vollauslastung seiner neuen Werke – wie in Unterlüß oder der Ukraine.
Weiter mit Wartung, Instandhaltung und MRO-Hubs – in Europa.
Ein weiterer Schwerpunkt des Abkommens ist der Ausbau von Wartungs- und Instandhaltungskapazitäten (MRO) vor Ort in Europa. US-Systeme, die in Europa stationiert oder an Partnerstaaten geliefert werden, müssen nah am Einsatzort gewartet werden. Rheinmetall betreibt bereits Logistik- und Maintenance-Hubs, zum Beispiel in Rumänien und Litauen. Durch die Vereinbarung dürfte der Konzern vermehrt offizielle Service-Zertifizierungen und langfristige Service-Verträge für US-militärische Hardware in Europa erhalten.
Gerade bei laufenden Ausschreibungen spannend – Erleichterter Zugang zum US-Markt.
Der US-Verteidigungsmarkt gilt aufgrund protektionistischer Gesetze („Buy American“) traditionell als schwer zugänglich für ausländische Firmen. Das politische Abkommen sieht vor, Regelungen zum Technologietransfer zu überprüfen und Barrieren abzubauen. Dies gibt der US-Tochtergesellschaft American Rheinmetall Munitions enormen Rückenwind bei laufenden und zukünftigen Ausschreibungen des Pentagons – beispielsweise beim prestigeträchtigen und milliardenschweren XM30-Programm, dem Nachfolger des US-Schützenpanzers Bradley, bei dem Rheinmetall im Finale steht.
Lufthansa Hapag Lloyd BASF Evonik Continental morgen Verlierer? Ost-West-Pipeline zu, Strasse von Hormus zu und jetzt noch der Sueskanal?
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Smartbroker – Kolbinger gibt Einblicke. Über schwache Kundenzuwächse, der Wunderpille und einiges mehr.
Enapter’s CEO Dr. Laakmann auf der Herbstkonferenz – macht Lust auf Enapter 2.0
Und sogar etwas zur „Modernisierung“ der Produktpalette Rheinmetalls – Kooperation bei Forschung und Entwicklung.
Pistorius hob hervor, dass beide Länder ihre Innovationskraft bündeln und die gemeinsame Forschung und Entwicklung intensivieren wollen. Die Entwicklung zukünftiger, KI-gestützter Verteidigungssysteme, autonomer Landfahrzeuge oder moderner Luftabwehrkomponenten kann nun direkter mit US-Partnern wie Lockheed Martin oder Northrop Grumman abgestimmt werden. Das verringert Entwicklungsrisiken und erhöht die Interoperabilität innerhalb der NATO – und vergrössert den Markt der „Forschungsergebnisse“.
Analystenstimmen zu Rheinmetall: Selbst das niedrigste Kursziel liegt über dem aktuellen Kurs…
Die Analysten sehen für die Rheinmetall-Aktie langfristig weiterhin deutliches Aufwärtspotenzial, obwohl das Papier zuletzt unter Druck geraten ist und sichseit längerem um die Marke von 1.000 Euro bewegt. Die meissten Analystenbleiben für den Rüstungskonzern positiv gestimmt. Und selbst die Vorsichtigen, sehen das aktuelle Niveau als niedrig.
Wichtigsten Kennzahlen der Analysteneinschätzungen (Stand: September 2026): Das durchschnittliche Kursziel liegt bei etwa 1.632,00 bis 1.660,00 Euro, was einem theoretischen Kurspotenzial von über 60 Prozent vom aktuellen Niveau entspricht. Die Analysten-Empfehlungen sind mehrheitlich „Kauf“: Von knapp 30 erfassten Analysten raten 25 zum Kauf, 3 zum Halten und nur 1 zum Verkauf. Das höchste Kursziel liegt bei 2.415,00 Euro und spiegelt maximalen Optimismus bei starker fundamentaler Entwicklung wider. Das niedrigste Kursziel beträgt 1.060,50 Euro – und damit ist selbst das pessimistischste Ziel leicht über dem aktuellen Kurs.
Lufthansa Hapag Lloyd BASF Evonik Continental morgen Verlierer? Ost-West-Pipeline zu, Strasse von Hormus zu und jetzt noch der Sueskanal?
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Der Markt preist derzeit eine Unsicherheit ein, die die Analystengemeinde in ihrer Gesamtheit nicht teilt. Selbst diejenigen Häuser, die ihre Bewertungen zuletzt nach unten angepasst haben, sehen den fairen Wert noch oberhalb des aktuellen Kursniveaus. Ausgewählte Analystenhäuser im Detail: Die Deutsche Bank AG nennt ein Kursziel von 1.800,00 Euro (Einstufung: optimistisch / Kauf). RBC Capital Markets sieht ein Kursziel von 1.600,00 Euro. Jefferies & Company taxiert die Aktie auf 1.350,00 Euro. Die DZ Bank und MWB haben ihre fairen Werte jüngst aufgrund veränderter Dynamiken im Auftragsbuch nach unten angepasst – die DZ Bank auf 1.705 Euro, MWB mit einem Downgrade auf „Halten“ bei einem Ziel von 1.150 Euro.
Erklärungen für die aktuellen Kurse?
Analysten heben hervor, dass der Sektor eine Verschiebung durchlaufe: Der Fokus der Investoren liege nicht mehr nur auf reinen Rüstungsschlagzeilen, sondern auf der konkreten Umsetzung der historisch hohen Auftragsbestände in Umsatz und Cashflow. Da Rheinmetall stark investiere – Kapazitätsausweitung, Personalaufbau –, sei der freie Cashflow kurzfristig belastet, was Trader zu Gewinnmitnahmen veranlasst habe. Mittelfristig stützen die ambitionierten Umsatzziele von bis zu 50 Milliarden Euro bis 2030 jedoch die fundamentalen Kaufargumente.
Aktuell.
Die Rheinmetall-Aktie bewegt sich Mitte September 2026 weiterhin in der Nähe der 1.000-Euro-Marke. Am 15. September sorgte ein neuer Großauftrag für Artilleriemunition für kleinen Kursanstieg von 3,1 Prozent auf 1.028,00 Euro. In den Folgetagen pendelte das Papier zwischen 990 und 1.050 Euro, am 17. September notiert die Aktie bei rund 1.010,60 Euro und damit leicht unter dem Vortagesniveau.
Smartbroker – Kolbinger gibt Einblicke. Über schwache Kundenzuwächse, der Wunderpille und einiges mehr.
Enapter’s CEO Dr. Laakmann auf der Herbstkonferenz – macht Lust auf Enapter 2.0
Damit liegt der Kurs weiterhin deutlich unter dem 52-Wochen-Hoch von etwa 2.008,00 Euro; der Jahresverlauf ist mit einem Minus von über 30 Prozent belastet. Charttechnisch sehen Analysten die nächste Widerstandszone bei etwa 1.250 Euro, dem Scheitelpunkt der vorangegangenen Erholungsbewegung, sowie darüber im Bereich von 1.450 bis 1.500 Euro.
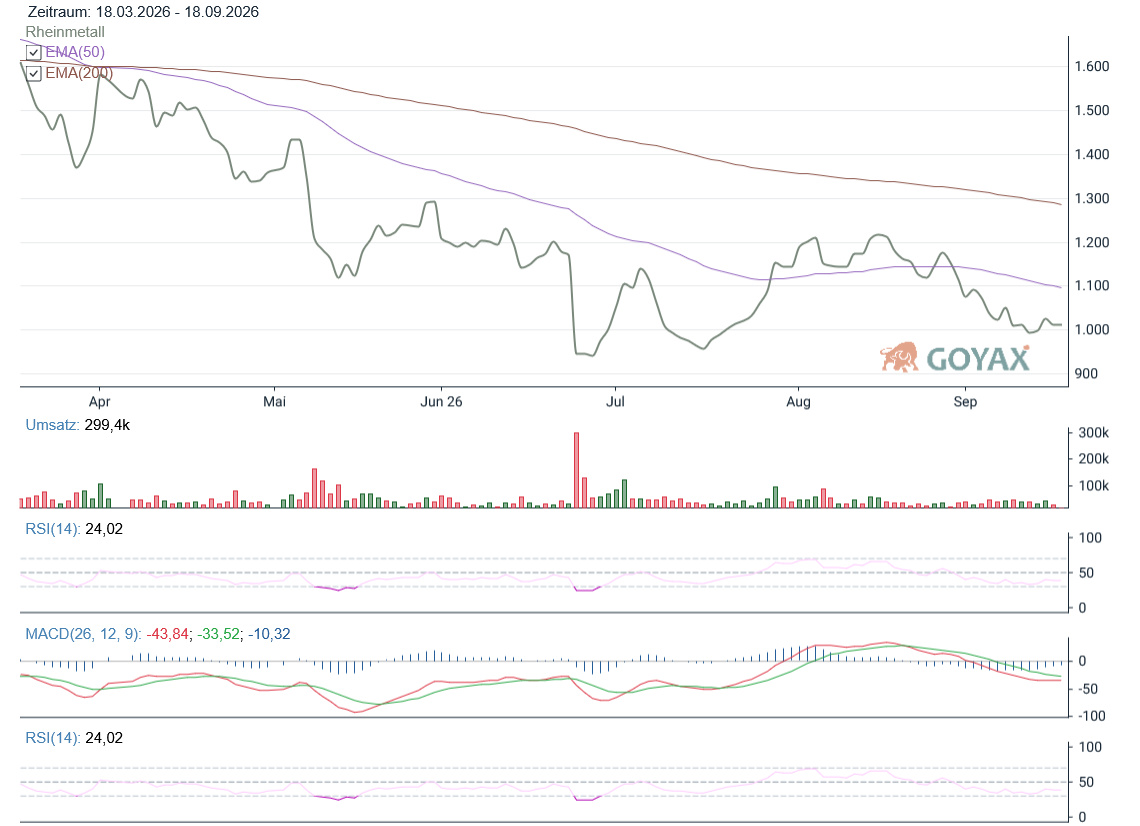
Chart: Rheinmetall AG | Powered by GOYAX.de
sino LIMES Schlosskliniken – Smallcaps ganz gross – Herbstkonferenz genutzt als Multiplikator.
Smartbroker – Kolbinger gibt Einblicke. Über schwache Kundenzuwächse, der Wunderpille und einegs mehr.
Enapter’s CEO Dr. Laakmann auf der Herbstkonferenz – macht Lust auf Enapter 2.0
Heisst?
Vereinbarung mit Hegseth schafft das Fundament, um Rheinmetalls ehrgeiziges Umsatzziel von bis zu 50 Milliarden Euro bis 2030 zu untermauern. Sie nimmt dem Konzern das Risiko, dass eine protektionistische US-Regierung europäische Rüstungsschmieden vom Markt abschneidet. Stattdessen wird die deutsche Industrie – und Rheinmetall als deren Speerspitze – als unverzichtbare „Werkbank“ der NATO-Sicherheit zementiert.
Die Diskrepanz zwischen dem aktuellen Kursniveau und der mehrheitlich optimistischen Analysteneinschätzung – bei der selbst das niedrigste Kursziel noch über dem Marktpreis liegt – unterstreicht, dass der Markt derzeit vor allem kurzfristige Cashflow-Belastungen und Gewinnmitnahmen einpreist, während die längerfristige strategische Neubewertung des Konzerns noch nicht vollständig reflektiert ist.
Kurzfristig bleibt die Rheinmetall-Aktie dem makroökonomischen Umfeld ausgesetzt. Sollten die Spannungen im Nahen Osten die Ölpreise weiter anheizen und die Zinssorgen aufrechterhalten, sind weitere Konsolidierungen auf hohem Niveau möglich.
Fundamentale Bilanz:
-
Strategische Absicherung: Der Wandel zum Systemdienstleister sichert langfristige, wiederkehrende Erlöse.
-
Globale Wachstumspipeline: Meilensteine wie das US-Programm XM30, die LUNA-Zulassung und der Ausbau zur Drohnenabwehr sichern die mittelfristige Auslastung.
-
Bewertungsreserve: Mit einem Morningstar-Fair-Value von 2.380 Euro bietet die Aktie mittel- bis langfristig einen deutlichen Bewertungsspielraum gegenüber den makroökonomischen Turbulenzen.
-
US-Perspektiven durch Hegseth/Pistorius LOI visualisiert.
Für langfristig orientierte Anleger bleibt der Titel damit – trotz kurzfristigem Marktdruck – ein interessanter Qualitätswert am deutschen Aktienmarkt.
Trendthema Carboninfrastruktur? Teil 1: CO2-Reduktion bis 2050 in der EU und anderen Staaten – wo sind die Gewinner zu finden. Gibt es bereits Pureplayer?
Trendthema Carboninfrastruktur? Teil 2: Zertifikate und fehlende Pureplayer. Siemens Energy oder Linde beispielsweise tanzen auf zu vielen Hochzeiten, also was man braucht…
WERBUNG: Wie in Gold/Silber oder Platin anlegen, wenn man nur kleines Geld hat? Und wenn man mit kleinem Geld lieber direkt in Gold investieren will? Oder in der Normalisierung des Gold/Silber-Ratios Chancen sieht – und das ohne Umsatzsteuer auf Silber zu zahlen? GOLD-/SILBER-SPARPLAN starten (beim Erstplatzierten von „BESTE Dienstleister. 1. Platz Goldsparpläne“ vom HANDELSBLATT).
Lufthansa Hapag Lloyd BASF Evonik Continental morgen Verlierer? Ost-West-Pipeline zu, Strasse von Hormus zu und jetzt noch der Sueskanal?
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Smartbroker – Kolbinger gibt Einblicke. Über schwache Kundenzuwächse, der Wunderpille und einiges mehr.
Enapter’s CEO Dr. Laakmann auf der Herbstkonferenz – macht Lust auf Enapter 2.0