
ABO Energy Aktie pulverisiert bei 3,24 EUR, Anleihe bei 16,7% – fürwahr ein Unternehmen in der Krise. Heute ein kleiner Hoffnungsschimmer: Weitere Verkäufe plus Ausschreibungserfolge.
Im Mai 2026 bescheinigte ein vorläufiges Sanierungsgutachten dem Konzern Sanierungsfähigkeit, knüpfte diese jedoch an eine tragfähige Vereinbarung mit den Finanzierungspartnern – ein Stillhalteabkommen bis November 2026 gibt jetzt Zeit. Im Zuge der Neuausrichtung verkaufte ABO Energy im August 2026 die polnischen und ungarischen Töchter an die griechische PPC-Gruppe. Das Paket umfasste 38 Mitarbeiter, rund 2 GW Entwicklungspipeline, fünf Solarparks mit zusammen 82 MW sowie einen weiteren Solarpark mit 17 MW im Bau . Vorangegangen waren bereits der Verkauf der griechischen Tochter und der Großteil der finnischen Windpipeline.
ams OSRAM springt an. Scheinausbruch oder mehr?
Wochenrückblick – Aktien trotzen Warsh, aber der Iran, das Öl,… News von Rheinmetall bis Mutares, von Vonovia bis Elmos.
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Was bringt „Polen“? Vergleich mit früheren Transaktionen…
Die Verkaufspreise sind nicht bekannt. Vielleicht hilft ein Vergleich mit früheren Transaktionen, um es einordnen zu können. Der Verkauf der finnischen Windpipeline mit 4,4 GW an Fortum erzielte 40 Millionen Euro auf Cash-and-Debt-Free-Basis. Das entspricht etwa 9.100 Euro pro Megawatt Entwicklungspipeline . Ein aktueller Vergleichswert für operative polnische Solaranlagen liegt bei rund 2,5 Millionen Zloty (ca. 600.000 EUR) pro Megawatt . Die ABO-Energy-Pipeline wechselte wohl zu einem Bruchteil des Werts, der für fertiggestellte Anlagen erzielt wird. Und auch die fertigen oder im Bau befindlichen Anlagen sollten mit Abschlägen gebucht worden sein. Denn ein Abschlag ist typisch für Projektentwickler unter Restrukturierungsdruck. Pipeline verbraucht Kapital, bis sie ausgereift ist, und lässt sich nicht gegen Finanzierungen belehen. Ein Verkauf unter Zeitdruck führt daher zu niedrigeren Preisen als eine geordnete Veräußerung.
Man traut sich wieder – Zuschläge in der Bundesnetzagentur-Ausschreibung
In der August-Ausschreibung der Bundesnetzagentur setzte sich ABO Energy mit drei Windprojekten durch. Insgesamt erhielt das Unternehmen den Zuschlag für 102,2 MW. Es handelt sich um Bentheim Süd in Niedersachsen mit sieben Anlagen des Typs Siemens Gamesa SG 7.0-170, Rhein-Mosel in Rheinland-Pfalz mit vier Anlagen desselben Typs sowie das Repowering-Projekt Losheim im Saarland mit vier Nordex N163. Die Inbetriebnahme ist zwischen Mitte 2028 und Anfang 2029 vorgesehen. Damit bestätigt sich, dass die Projektentwicklung im deutschen Heimatmarkt trotz der laufenden Restrukturierung arbeitsfähig bleibt.
Salzgitter, Jungheinrich, TAKKT, Dürr – heute „die“ ZEW-Gewinner? Stockbuddy liefert die Einordnung.
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?
Projektverkäufe und Liquidität – Lebenszeichen. Auch für die Aktie.
In den vergangenen Wochen hat ABO Energy mehrere Projekte veräußert. Dittelsheim-Heßloch 2 in Rheinland-Pfalz mit rund 43 MW ging an Vattenfall. Der Käufer führt das Vorhaben mit dem benachbarten Mettenheim-Projekt zusammen und teilt sich den Netzanschluss, wodurch sich die Kapazität auf bis zu 70 MW erhöht. Olpe Rehringhausen in Nordrhein-Westfalen mit 21 MW wechselte zu Perigus Energy. Heimbach-Vlatten mit 12 MW sowie Ortenberg in Hessen mit 21 MW übernahm Blue Elephant Energy. Diese Transaktionen liefern laufend liquide Mittel und reduzieren zugleich das Engagement in Randmärkten.
Reaktion am Kapitalmarkt.
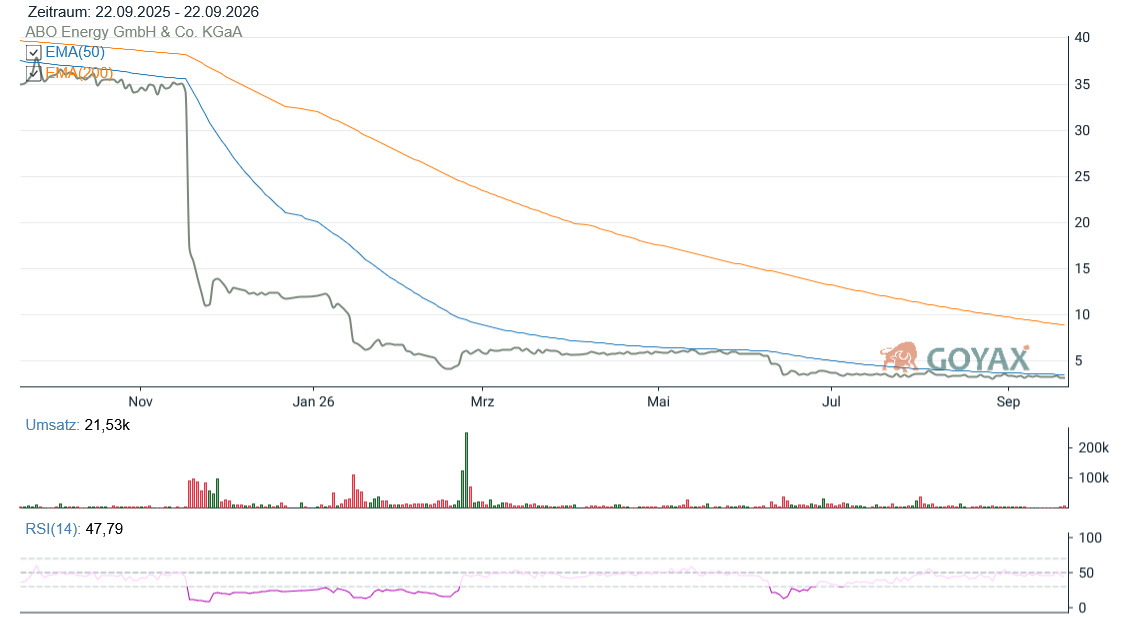
CHART ABO Energy Aktie | Powered by GOYAX.de
Zerstörtes Vertrauen wird nicht so einfach zurückgewonnen. Und der aktuelle Aktienkurs von 3,24 EUR ist im Vergleich zu „altenZeiten“ ein Witz. Aber wenigstens lebt man noch. Ob letztendlich eine Rückkehr in die EBITDA-Positive-Seite in 2027 gelingt, wird sich zeigen. Auf jeden Fall hat das Unternehmen eine lamge Reihe von aktionärsfeindlichen Aktionen vorzuweisen, die bis November 2025 wenigstens von operativer Qualität kompensiert wurden, dann kam auch das noch zum Einbrechen. Oder zum Vorschein.
Mutares gelingt weiterer Exit. Und man scheint gelernt zu haben – Automotive sind wenig beliebt. Sieht man jetzt wohl in München genauso.
Wochenrückblick – Aktien trotzen Warsh, aber der Iran, das Öl,… News von Rheinmetall bis Mutares, von Vonovia bis Elmos.
ams OSRAM springt an. Scheinausbruch oder mehr?
Gegen teilweise erbitterten Widerstand der freien Aktionäre wurde die Umwandlung in eine KGaA „durchgepeitscht“ – man hätte besser seine operativen hausaufgaben gemacht, denkt man im nachhinein. Danach sollte eigentlich Ruhe einkehren und die operative Stärke – oder vielleicht die eingebildete operative Stärke? – wieder in den Vordergrund treten. Dann Mitte 2025 gab es einen zuvor angesprochenen und in den Köpfen der Anleger vorbereiteten Strategieschwenk – weg vom Projektierer hin zum reinen Stromproduzenten – deutete bereits darauf hin, das nicht Alles so perfekt sein kann. Denn ein erfolgreiches Geschäftsmodell gibt man nicht so einfach auf. Wenig glaubwürdig dann am 20.11.2025: Unternehmen gerät von einem „üblichen Gewinn“ tief in die Verlustzone bei einer Halbierung des prognostizierten Umsatzes – und das 40 Tage vor Ende des Geschäftsjahres? Jetzt aber erstmal die Zukunft:
ABO Energy Prognose für 2027 bleibt vage…
Das Unternehmen nennt für 2027 lediglich die Richtung einer Rückkehr in die Gewinnzone beim EBITDA . Konkrete Umsatz-, Margen- oder Kostenannahmen fehlen. Analystenprognosen aus der Zeit vor der Sanierung gingen für 2027 von einem EBITDA von 101 Millionen Euro bei einem Umsatz von 537 Millionen Euro aus . Diese Zahlen erscheinen angesichts des hälftigen Kapitalverlusts, der laufenden Portfolioverkäufe und der noch nicht gesicherten Finanzierung unrealistisch. Die Prognose bleibt damit eine unverbindliche Absichtserklärung. Für Investoren ist entscheidend, ob das Unternehmen in den kommenden Berichten konkrete Annahmen vorlegt, die den Zeitplan stützen.
Nächste Schritte…
Ende Juli 2026 verlängerten ABO Energy und die Finanzierungspartner die Stillhaltevereinbarung bis zum 30. November 2026 . Diese Frist schafft Raum für eine langfristige Finanzierungslösung. Rothschild & Co. erarbeitet im Auftrag der Finanzierungspartner einen Vorschlag. Boston Consulting Group wurde auf der Eigenkapitalseite engagiert . Sanierungsvorständin Britta Hübner wertet die Verlängerung als Vertrauensbeweis der Geldgeber. Entscheidend bleibt, ob vor Ablauf der Vereinbarung der Finanzierungsabschluss gelingt und ob das Ziel der Rückkehr in die Gewinnzone 2027 auf konkreten Annahmen zu Umsatz und Kosten beruht.
Mutares gelingt weiterer Exit. Und man scheint gelernt zu haben – Automotive sind wenig beliebt. Sieht man jetzt wohl in München genauso.
Wochenrückblick – Aktien trotzen Warsh, aber der Iran, das Öl,… News von Rheinmetall bis Mutares, von Vonovia bis Elmos.
Krise von ABO Energy: Ursachen und Auslöser ab 20. November 2025 publik.
Der Schock im November 2025: Die finanzielle Schieflage von ABO Energy trat am 20. November 2025 zutage, als der Vorstand in einer überraschenden Ad-hoc-Mitteilung die Prognose für das Geschäftsjahr 2025 drastisch senken musste. Statt des ursprünglich geplanten Jahresüberschusses von 29 bis 39 Millionen Euro wurde ein massiver Verlust von rund 95 Millionen Euro gemeldet.
Die Reaktion des Kapitalmarkts folgte unmittelbar – un dkonsequent: Die Aktie verlor binnen zwei Handelstagen rund 60 Prozent ihres Wertes, und auch die Unternehmensanleihe stürzte auf etwa 52 Prozent ihres Nennwerts ab. Nur zwei Monate später, im Januar 2026, spitzte sich die Lage weiter zu, als der Vorstand die erwartete Unterdeckung für 2025 auf rund 170 Millionen Euro nach oben korrigieren musste und die Gesamtleistung von ca. 250 Millionen Euro auf 230 Millionen Euro senkte. Als Hauptgründe hierfür wurden rund 40 Millionen Euro an Projektverschiebungen – insbesondere bei deutschen Wind- und Batterieprojekten – sowie zusätzliche Wertberichtigungen in Höhe von etwa 35 Millionen Euro benannt.
Um den Kollaps abzuwenden, unterzeichnete das Unternehmen Ende Januar 2026 eine erste Stillhaltevereinbarung mit den wichtigsten Banken und Finanzierungspartnern, die dem Konzern seither durch fortlaufende Verlängerungen den nötigen rechtlichen und zeitlichen Prahmen für die Sanierung sichert.
Salzgitter, Jungheinrich, TAKKT, Dürr – heute „die“ ZEW-Gewinner? Stockbuddy liefert die Einordnung.
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?
Hausgemachte strategische Fehltritte…
Das Geschäftsmodell von ABO Energy basiert im Kern darauf, Wind- und Solarprojekte zu entwickeln und nach dem Erreichen der Baureife profitabel zu veräußern. Dieses Modell geriet 2025 massiv ins Stocken, da wesentliche Kalkulationsannahmen der Realität nicht mehr standhielten. Der schwerwiegendste unternehmerische Fehler lag im Bereich der deutschen Wind-an-Land-Ausschreibungen. Im August 2025 überstieg das eingereichte Marktangebot mit 5,7 Gigawatt das ausgeschriebene Volumen von 3,5 Gigawatt deutlich, wodurch zahlreiche Projekte leer ausgingen.
ABO Energy hatte einen beträchtlichen Teil ihrer Pipeline auf diese Ausschreibungen ausgerichtet und dabei mit Förderhöhen und Preisen kalkuliert, die sich im Nachhinein als zu optimistisch erwiesen. Als die tatsächlichen Zuschlagswerte drastisch sanken, sah sich das Unternehmen gezwungen, die Buchwerte der betroffenen Projekte massiv abzuschreiben. In einem ohnehin von Überkapazitäten und starkem Wettbewerb geprägten Markt hielt man zu lange an veralteten Preiserwartungen fest. Gleichzeitig lasteten die stark gestiegenen Fixkosten der in den Vorjahren forcierten internationalen Expansion schwer auf der Bilanz, während die operativen Erlöse parallel dazu einbrachen.
… und dann noch der Markt.
Verschärft wurde die hausgemachte Krise durch eine Welle externer Probleme in verschiedenen Auslandsmärkten, auf die das Unternehmen zur Diversifizierung gesetzt hatte. So führten in Spanien und Finnland gleichzeitige Überkapazitäten im Solar- und Windsektor zu stark sinkenden Marktpreisen und langwierigen Verzögerungen bei Genehmigungsverfahren. Gleichzeitig veränderten sich in Griechenland kurzfristig die Regeln für den Netzanschluss, während Ungarn restriktive Vorschriften für den Verkauf von Infrastrukturprojekten einführte.
Dieses kaum planbare oder vorhersehbare Versagen mehrerer internationaler Märkte traf ABO Energy in einer ohnehin verwundbaren Phase des Übergangs. Während ein einzelner Länderausfall im operativen Alltag durch den Heimatmarkt hätte kompensiert werden können, überforderte das gleichzeitige Wegbrechen diverser Auslandsmärkte die finanzielle Widerstandskraft der Bilanz und führte nach drei Jahrzehnten erfolgreichen Wachstums zum ersten historischen Jahresverlust der Unternehmensgeschichte.
ENDE OFFEN
Salzgitter, Jungheinrich, TAKKT, Dürr – heute „die“ ZEW-Gewinner? Stockbuddy liefert die Einordnung.
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?