Mutares: Der kleine Exit als strategisches Signal? So wollten wir ursprünglich titeln. Sagt eigentlich alles, was sich heute über Muatres finden lässt: Mutares hat mit dem Verkauf von Prénatal Niederlande an den eigenen CEO Jochem van Bueren einen weiteren, wohl eher kleineren Exit vollzogen.
Die Transaktion fügt sich nahtlos in die kommunizierte Strategie ein, das Engagement in den Segmenten Retail und Automotive zurückzufahren und stattdessen ertragsversprechendere Branchen in den Fokus zu rücken. Die offene Kommunikation der Beteiligten fällt auf – und die Bewertung der Aktie verharrt ungeachtet dessen auf einem niedrigen Niveau. Vorbei die Zeiten, als man in München sich als Spezialist für schwierige ASutomotive-Situationen präsentierte und kräftig Beteiligungen aus diesem Sektor einsammelte. Hier scheint ein Umdenken stattgefunden zu haben . Vielleicht erklärbar durch die kleinen Multiples die selbst für profitable Automotives am Markt aufgerufen werden. Oder die lahmende Branchenkonjunktur und Verschiebungen in der Lieferkette, die möglicherweise die vornehmlich in Europa eingesammelten automotive-Beteiligungen eher schächen sollte.
ams OSRAM springt an. Scheinausbruch oder mehr?
ABO Energy – Stand der Dinge. Und wie es dazu kam.
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Mutares-Exit ohne große Zahlen, aber mit Signalwirkung.
Der Verkauf von Prénatal Niederlande an das Management ist typisch für einen kleineren Portfolio-Bereinigungsschritt. Das Unternehmen erwirtschaftet mit 34 Filialen und einer wachsenden E-Commerce-Plattform einen Umsatz von rund 80 Millionen Euro. Verkauft wurde an den CEO und nicht an einen kapitalstarken strategischen Käufer oder eine Private-Equity-Gesellschaft. Über den Kaufpreis wurde Stillschweigen vereinbart; solche Management-Buyouts deuten auf ein eher überschaubares Transaktionsvolumen hin. Dennoch ist der Schritt konsequent. Johannes Laumann, CIO von Mutares, begründet den Schritt mit der klaren Ausrichtung, das Engagement in Retail und Automotive zu reduzieren und das Portfolio stattdessen auf Chemicals, Energy, Infrastructure, Logistics und Services zu fokussieren. Oder mit den Worten des CIO Johannes Laumann unmissverständlich klargestellt: „Gleichzeitig unterstreicht die Veräußerung unsere Strategie, unser Engagement in Retail und Automotive zu reduzieren und unser Portfolio auf Chemicals, Energy, Infrastructure, Logistics und Services zu fokussieren.“
Pistorius-Hegseth Deal könnte Rheinmetall zum Fliegen bringen. Oder nicht mal bemerkt werden, wie es bisher aussieht…
Berentzen vor Delisting. Takeover mit Charme?
Letzte Woche der Cimos-Verkauf: Schrittweise Abkehr von Automotive?
Nur wenige Tage zuvor hatte Mutares bereits den Automobilzulieferer Cimos an das lokale Management und den Investor Vero Automotive veräußert. Cimos steht mit rund 120 Millionen Euro Umsatz und 1.350 Mitarbeitern für das, was Mutares jahrelang als Stärke positionierte: eine breite Automotive-Plattform. Laumann betonte dazu, dass dieser Verkauf einen weiteren Schritt im aktiven Portfolio-Management darstelle. Die Botschaft ist eindeutig: Automotive hat im Konzern nicht mehr den Stellenwert wie in den Vorjahren, und die Reduzierung dieses Segments erfolgt planmäßig.
Mutares: Fokus auf Volumen und Margenstärke?
Die beiden Exits folgen einem klaren Muster. Mutares trennt sich von Einheiten, die im Verhältnis zu ihrem Umsatz wohl eher viel Managementkapazität binden. Gleichzeitig wächst im Hintergrund eine ganz andere Grössenordnung heran: Die im Januar 2026 angekündigte Übernahme des SABIC-Geschäftsbereichs Engineering Thermoplastics für einen Enterprise Value von 450 Millionen Dollar markiert die bislang größte Akquisition der Firmengeschichte. Allein dieser Bereich bringt einen Umsatz im Bereich von rund 2,5 Milliarden US-Dollar mit und etabliert das neue Kernsegment Chemicals & Materials. Insgesamt peilt man bei Mutares für 2026 den Sprung auf 7,9 bis 9,1 Milliarden Euro Umsatz an. Kleinere Verkäufe wie Prénatal oder Cimos schaffen dafür die nötigen operativen Freiräume.
Die Aktie?
Mutares ist im SDAX gelistet und wird vom Markt mit einer auffällig niedrigen Bewertung versehen – mehr als nur ein Holdingabschlag. Vielleicht plus Automotive Malus und dazu der „Turn-around“-Ansatz, der natürlich auch „mal“ scheitern kann. Das prognostizierte KGV für 2026 bewegt sich je nach Schätzung zwischen etwa 2,97 und 4,62, womit die Aktie zu den günstigsten Werten im SDAX zählt. Die Dividendenrendite liegt bei über 7,5 Prozent.
„Stockbuddy erklärt aktuelle Börsennews“ -TEIL1: Oracle gegen SAP: Ein grosser Unterschied . Was StockBuddy aus zwei Auftragsbeständen macht.
„Stockbuddy ordnet ZEW-Daten ein.“ – TEIL2: Salzgitter,Jungheinrich, TAKKT, Dürr – heute die „ZEW-Gewinner“? Der StockBuddy ordnet ein.
„Stockbuddy und die Indexveränderungen.“ – TEIL3: HUGO BOSS, Volkswage, Strör – warum Auf- und Abstieg nichts über die Kurseentwicklung sagen muss.
Hintergrund dieser Zurückhaltung der Investoren ist einerseits die Komplexität des Beteiligungsmodells mit schwankenden Exit-Erträgen. Andererseits lastet auf dem Portfolio nach wie vor ein spürbares Automotive-Exposure – das entsprechende Segment umfasst nach der Neustrukturierung weiterhin Beteiligungen wie Amaneos, die FerrAl United Group und die SFC Group. Solange diese Lastigkeit besteht, preist der Markt offenbar einen Abschlag ein. Analysten sehen den fairen Wert der Aktie im Konsens dennoch deutlich höher bei rund 43,50 Euro.
Der Verkauf von Prénatal an den CEO ist kein milliardenschwerer Paukenschlag, aber ein sauberer und strategisch sinnvoller Schritt. Mutares strafft sein Portfolio, trennt sich von kleineren Einheiten und macht Kapazitäten für margenstärkere Engagements frei. Die Reduzierung des Automotive- und Retail-Anteils gewinnt an Fahrt – während die Aktie bewertungstechnisch günstig scheint.
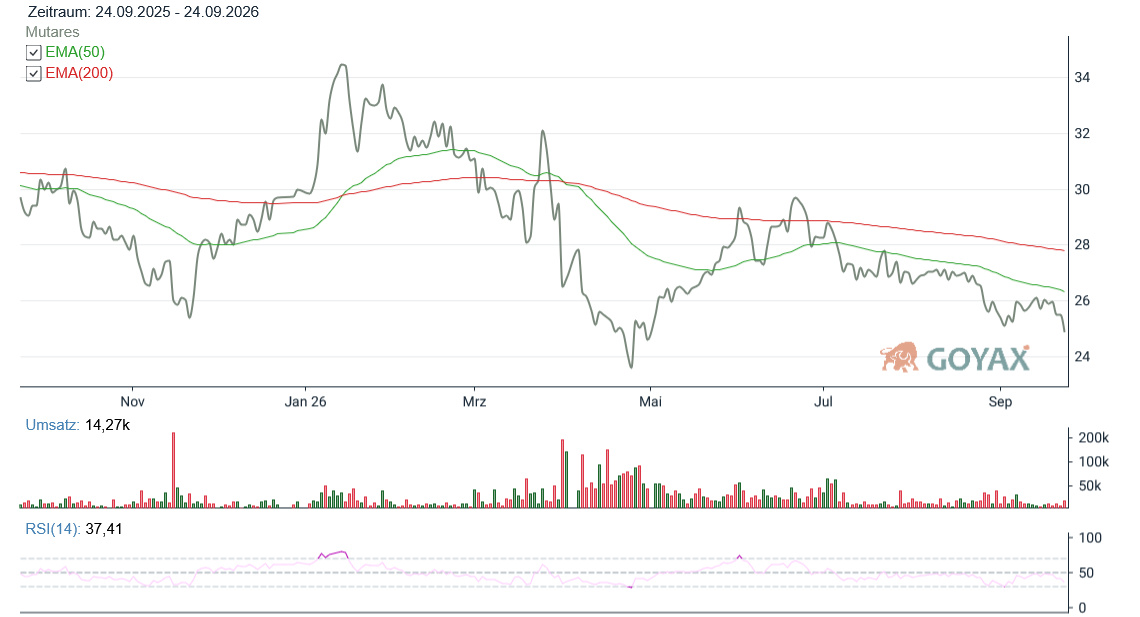
Chart: Mutares | Powered by GOYAX.de