 Eine spannende Sondersituation zeichnet sich derzeit bei der aap Implantate AG (ISIN: DE000A3H2101) ab: Nach Jahren der Restrukturierung und hohen regulatorischen Aufwendungen hat der Berliner Spezialist für Trauma-Implantate wichtige Meilensteine erreicht: Die MDR-Zertifizierung des gesamten Bestandsportfolios ist abgeschlossen, das EBITDA liegt nach neun Monaten 2026 über der Gewinnschwelle und das US-Geschäft entwickelt sich zunehmend zum Wachstumsmotor.
Jetzt will aap den nächsten Gang einlegen. Ab 2027 strebt das Unternehmen ein durchschnittliches zweistelliges Umsatzwachstum an. Bis 2030 sollen die Erlöse auf mindestens 21 Mio. Euro steigen, bei einer EBITDA-Marge von 17,5 bis 22,5 Prozent. Neue Implantatsysteme, eine stärkere internationale Marktpräsenz und Investitionen in die Automatisierung der Produktion sollen dafür die Grundlage schaffen.
„Defense-Aktien out?“ (Teil 1): Rheinmetall und das fallende Messer. CEO hält dagegen – und der Anleger?
„Defense-Aktien out?“ (Teil2): RENK – stummer Follower im Sog der Rheinmetall-Zahlen? News, Insiderkäufe,… nix hilft.
„Defense-Aktien out?“ (Teil 3): Hensoldt – Mix aus eigenem Prognose-Top und Rheinmetall-Sog
Für die Finanzierung der nächsten Wachstumsphase läuft aktuell eine Kapitalerhöhung, mit der aap bis zu rund 2 Mio. Euro einwerben will. Gleichzeitig steht zum Jahreswechsel ein Führungswechsel an: CEO Rubino Di Girolamo übergibt nach der erfolgreichen Restrukturierung die Verantwortung an das neue Führungsduo Cornelius Fink und Nicole Kassel. Das Nebenwerte-Magazin sprach mit CEO Rubino Di Girolamo und COO Cornelius Fink über die „neue aap“, den Weg zur Gewinnschwelle auf EBITDA-Basis, die laufende Kapitalerhöhung sowie die ambitionierten Ziele für 2030. Und warum die aap-Aktie für Anleger nun wieder interessant werden könnte.
nwm: Herr Di Girolamo, aap Implantate ist ein Hersteller von Trauma-Implantaten „Made in Germany“. Können Sie unseren Lesern bitte zunächst Ihr Geschäftsmodell kurz erläutern?
Rubino Di Girolamo: Wir entwickeln, produzieren und vertreiben Implantate für die Unfallchirurgie, vollständig gefertigt an unserem Standort in Berlin. Herzstück unseres Portfolios ist das patentierte Plattensystem LOQTEQ®, das seit 2011 erfolgreich am Markt etabliert ist. Es ermöglicht die Frakturkompression und winkelstabile Fixierung in einem einzigen Operationsschritt.
Kliniken und Distributoren investieren zunächst einmalig in ein OP-Set. Die für einen Eingriff benötigten Platten und Schrauben werden anschließend jeweils nachbestellt. So entstehen wiederkehrende Umsätze. Hinzu kommt eine hohe Kundenbindung: Ein Systemwechsel ist für eingespielte OP-Teams mit erheblichem Aufwand verbunden und begünstigt deshalb langfristige Kundenbeziehungen. Kliniken in Deutschland arbeiten im Schnitt seit mindestens 13 Jahren mit uns zusammen.
nwm: Wie sind Sie vertriebsseitig organisiert?
Rubino Di Girolamo: In Deutschland setzen wir auf Direktvertrieb, international arbeiten wir mit Distributoren zusammen. Mit unseren vier größten Distributoren verbindet uns eine durchschnittlich mehr als elfjährige Partnerschaft. Den US-Markt bedienen wir über unsere eigene Tochtergesellschaft. Insgesamt verfügen unsere Produkte über Registrierungen in 46 Ländern.
nwm: Wodurch unterscheidet sich aap mit seinen Implantatsystemen von Konkurrenzprodukten?
Rubino Di Girolamo: Der Trauma-Markt wird von wenigen großen Anbietern dominiert. Um uns als Spezialist erfolgreich zu positionieren, müssen wir uns technologisch klar vom Wettbewerb abheben. Genau das gelingt uns mit LOQTEQ®. Nach dem Prinzip „one hole, one screw, one step“ ermöglicht unser System, eine Fraktur mit nur einer Schraube pro Plattenloch in einem einzigen Operationsschritt zu komprimieren und winkelstabil zu fixieren.
In biomechanischen Tests, die wir gemeinsam mit der BG-Klinik Murnau durchgeführt haben, zeigten unsere Implantate gegenüber marktüblichen Produkten überlegene Eigenschaften bezüglich Festigkeit. Das gilt insbesondere auch für die Vermeidung sogenannter Kaltverschweißungen zwischen Schraube und Platte, die eine spätere Implantatentfernung erheblich erschweren können. Bei LOQTEQ® ist seit der Markteinführung 2011 kein einziger solcher Fall aufgetreten. Unsere Technologie ist durch vier Patentfamilien geschützt und verschafft uns damit einen entscheidenden Wettbewerbsvorteil. So können wir gezielt Marktanteile gewinnen, ohne mit den großen Anbietern auf breiter Front konkurrieren zu müssen.
nwm: Herr Fink, im März 2026 haben Sie die MDR-Zertifizierung Ihres gesamten Bestandsportfolios erfolgreich abgeschlossen. Welche strategische und wirtschaftliche Bedeutung hat dieser Meilenstein für aap?
Cornelius Fink: Der erfolgreiche Abschluss der MDR-Zertifizierung sichert die regulatorische Grundlage unseres gesamten Geschäfts langfristig ab. Wir haben diesen Prozess in den vergangenen Jahren mit höchster Priorität vorangetrieben. Heute ist unser komplettes Bestandsportfolio nach MDR zugelassen und unser Marktzugang in der EU und den CE-relevanten Märkten damit dauerhaft gesichert.
Der Abschluss der Zertifizierung verschafft uns zugleich einen bedeutenden Wettbewerbsvorteil: Während zahlreiche Hersteller angesichts der hohen Zertifizierungskosten einzelne Produkte vom europäischen Markt zurückziehen, können wir unseren Kunden weiterhin unser vollständiges Portfolio anbieten. Zudem werden Ressourcen frei, die bisher durch die Zertifizierung gebunden waren. Diese können wir nun gezielt für die Entwicklung innovativer Produkte und den Ausbau unseres Geschäfts einsetzen. Das stärkt uns strategisch und operativ.
nwm: Mit LOQTEQ® VA Elbow haben Sie bereits ein neues MDR-zertifiziertes Produkt eingeführt. Weitere Implantatsysteme sollen bis 2028 folgen, Ihre Entwicklungsplanung reicht bis 2031. Welche Produkte sollen bis 2028 auf den Markt kommen, welche Projekte folgen danach und welche Bereiche wollen Sie damit künftig neu abdecken?
Cornelius Fink: Mit LOQTEQ® VA Elbow haben wir Ende des zweiten Quartals 2026 unser erstes vollständig MDR-zertifiziertes Neuprodukt eingeführt, für VA Proximal Humerus liegt bereits die FDA-Zulassung vor. Insgesamt umfasst unsere Entwicklungsplanung bis 2031 elf Projekte, darunter Erweiterungen bestehender Linien sowie neue Systeme. So erweitern wir unser Portfolio insbesondere in den Bereichen Ellenbogen, Fuß und Sprunggelenk, die zu den wachstumsstärksten Segmenten der Unfallchirurgie zählen. Nach Abschluss decken wir rund 90 Prozent des menschlichen Körpers ab. Parallel dazu treiben wir die Entwicklung unserer antibakteriellen Silberbeschichtung voran, deren Humanstudien-Ergebnisse im vierten Quartal 2026 zur Veröffentlichung eingereicht werden sollen.
nwm: Kommen wir auf die operative Entwicklung zu sprechen: Nach einem verhaltenen Jahresauftakt hat sich die Umsatzentwicklung im dritten Quartal spürbar verbessert. Wie zufrieden sind Sie mit dem bisherigen Geschäftsverlauf und woher kamen die jüngsten positiven Impulse?
Rubino Di Girolamo: Mit der Entwicklung sind wir zufrieden, auch wenn der Jahresauftakt noch durch temporäre Ausfälle im Nahost-Geschäft belastet war. Nach einem Umsatzrückgang von 5 Prozent im ersten Halbjahr übertraf der Umsatz im dritten Quartal mit 3,3 Millionen Euro das starke Vorjahresniveau. Mit der höheren Dynamik im Jahresverlauf liegen wir nach neun Monaten nun bereits fast wieder auf Vorjahresniveau.
Wir sehen also eine klare Verbesserung der Geschäftsentwicklung im Jahresverlauf, die vom stark wachsenden US-Geschäft und von unserer neu aufgestellten Vertriebsorganisation getragen wird. So verzeichnen wir etwa in Spanien und Portugal Zuwächse von über 30 Prozent. Auch der Start ins vierte Quartal stimmt uns zuversichtlich: In den USA haben wir im Oktober den höchsten monatlichen Auftragseingang des laufenden Jahres verzeichnet.
nwm: Sie haben Ihre Prognose für 2026 präzisiert und erwarten nun einen Umsatz von 12,0 bis 13,0 Millionen Euro sowie ein EBITDA zwischen minus 0,5 und plus 0,5 Millionen Euro. Wie zuversichtlich sind Sie, im laufenden Geschäftsjahr eine weitere Ergebnisverbesserung zu schaffen?
Rubino Di Girolamo: Wir sind sehr zuversichtlich, im laufenden Geschäftsjahr eine weitere Ergebnisverbesserung zu erreichen. Das EBITDA hat sich in den ersten neun Monaten erneut verbessert und liegt nach IFRS bereits über der Gewinnschwelle. Mit der Verabschiedung unserer Businesspläne für die Jahre 2027 bis 2030 verfügt aap über eine hohe Visibilität hinsichtlich der künftigen Geschäftsentwicklung und kann die Prognosespannen für die kommenden Jahre deutlich einengen.
Diese Entwicklung ist das Ergebnis unserer konsequenten Kostendisziplin und der kontinuierlichen Effizienzsteigerungen in allen Unternehmensbereichen. Unsere Bruttomarge liegt inzwischen bei rund 90 Prozent, während sich das EBITDA im Trauma-Geschäft allein im ersten Halbjahr nahezu verdreifacht hat. Die Fortschritte zeigen sich auch im längerfristigen Vergleich: Den EBITDA-Verlust auf Konzernebene konnten wir von 3,4 Millionen Euro im Jahr 2023 auf nur noch 0,6 Millionen Euro im Jahr 2025 reduzieren. Damit haben wir die Grundlage für eine nachhaltig profitable Geschäftsentwicklung geschaffen.
nwm: Aktuell führen Sie eine Kapitalerhöhung zu 1,35 Euro je Aktie durch, mit der Sie bis zu rund 2 Mio. Euro einwerben wollen. Warum ist dieser Schritt trotz der verbesserten operativen Entwicklung gerade jetzt notwendig und wofür sollen die zusätzlichen Mittel konkret verwendet werden?
Rubino Di Girolamo: Wir wollen mit der Kapitalerhöhung sowohl Investitionen finanzieren als auch unsere Liquidität stärken. Konkret planen wir, rund 0,8 Millionen Euro in Produktion und Automatisierung zu investieren. Die verbleibenden Mittel sollen den operativen Finanzierungsbedarf im Jahr 2027 decken und unsere Liquiditätsreserve stärken. Gerade die verbesserte operative Entwicklung bietet uns die Chance, die nächste Wachstumsphase gezielt zu beschleunigen. Statt den Ausbau unseres Geschäfts ausschließlich aus eigener Kraft über mehrere Jahre zu finanzieren, wollen wir die Marktchancen jetzt nutzen. Der Erlös schafft dafür die finanzielle Grundlage – vom Ausbau unserer Vertriebsaktivitäten über die Einführung neuer Produkte bis zur weiteren Automatisierung unserer Fertigung.
nwm: Ab 2027 strebt aap ein durchschnittliches zweistelliges jährliches Umsatzwachstum an. Wo sehen Sie aktuell die größten Hebel, um Umsatzwachstum und Profitabilität künftig nachhaltig zu steigern?
Cornelius Fink: Wir konzentrieren uns auf drei zentrale Wachstumstreiber: Produkte, Produktion und Vertrieb. Mit den Mitteln aus der Kapitalerhöhung wollen wir in allen drei Bereichen gezielt investieren und damit die Grundlage für nachhaltig steigende Umsätze und eine höhere Profitabilität schaffen. Bis 2030 streben wir mindestens 21 Millionen Euro Umsatz bei einer EBITDA-Marge von 17,5 bis 22,5 Prozent an.
Der erste Hebel sind neue Produkte: Unsere Entwicklungspipeline werden wir bis 2028 schrittweise auf den Markt bringen. Damit erweitern wir unser Angebot und erschließen zusätzliche Umsatzpotenziale bei bestehenden und neuen Kunden. Der zweite Hebel ist die Produktion: Mit Investitionen in Automatisierung und Robotik an unserem Berliner Standort wollen wir bis 2028 die Fertigungskapazitäten ausbauen, die Effizienz steigern und die Produktionskosten senken. Das soll unsere Margen unmittelbar verbessern. Der dritte Hebel ist der Vertrieb: Unsere Organisation haben wir bereits neu aufgestellt und personell verstärkt. Nun wollen wir unsere Vertriebsaktivitäten in zehn weiteren Ländern sowie in den USA gezielt ausbauen. Neue Produkte, eine effizientere Fertigung und eine stärkere internationale Marktpräsenz sollen gemeinsam unser Wachstum in den kommenden Jahren maßgeblich vorantreiben.
nwm: Sie haben das US-Geschäft angesprochen, das sich in den ersten neun Monaten 2026 mit einem Umsatzplus von 15 Prozent in lokaler Währung besonders dynamisch entwickelt hat. Was sind die wesentlichen Erfolgsfaktoren in diesem wichtigen Markt und welches Wachstumspotenzial sehen Sie dort?
Cornelius Fink: Die USA sind inzwischen unser wichtigster Wachstumstreiber. Besonders erfreulich ist, dass wir das Umsatzplus von 15 Prozent auf einer bereits hohen Vergleichsbasis nach dem starken Vorjahr erzielen konnten und dass unsere US-Tochtergesellschaft aap Implants Inc. erstmals seit ihrer Gründung ein positives lokales Ergebnis erwirtschaftet hat. Das bestätigt die Tragfähigkeit unseres schlanken Vertriebsmodells, bei dem wir mit sogenannten Non-Stocking-Partnern zusammenarbeiten, die keine eigenen Lagerbestände vorhalten. Gleichzeitig zeigt es, dass unsere Produkte im US-Markt zunehmend Akzeptanz finden.
Für 2027 haben wir uns vorgenommen, den Umsatz in den USA um rund 1 Million Euro zu steigern. Erreichen wollen wir das durch den Ausbau unseres Vertriebsteams, die Einführung neuer Produkte und eine höhere Auslastung der bereits bei Kunden platzierten Implantat-Sets. Auch langfristig sehen wir erhebliches Potenzial in Nordamerika.
nwm: Welche weiteren Märkte versprechen mittelfristig große Dynamik und wie wollen Sie dort zusätzliche Marktanteile gewinnen?
Cornelius Fink: Unser Anteil am weltweiten Markt für Trauma-Implantate liegt derzeit bei lediglich 0,1 bis 0,2 Prozent. Unsere internationale Expansion steht damit noch am Anfang und bietet erhebliches Potenzial für weitere Marktanteilsgewinne. Neben den USA sehen wir derzeit vor allem in Süd- und Westeuropa sowie Lateinamerika eine starke Dynamik. Dort, wo wir unsere Vertriebsmannschaft neu aufgestellt und die neuen VA-Produkte eingeführt haben, wachsen wir bereits deutlich zweistellig. Dieses Erfolgsmuster aus fokussiertem Vertrieb und schrittweiser Produkteinführung übertragen wir jetzt gezielt auf weitere Länder. Mittelfristig rückt außerdem der asiatisch-pazifische Raum stärker in unseren Fokus, wo wir unsere Basis in den vergangenen Jahren deutlich ausgebaut haben.
nwm: Zum Jahreswechsel steht bei aap ein seit Langem geplanter und vorbereiteter Wechsel an der Unternehmensspitze bevor. Warum ist jetzt der richtige Zeitpunkt für die Übergabe und wie stellen Sie die Kontinuität sicher?
Rubino Di Girolamo: Der Führungswechsel ist Teil einer seit Langem vorbereiteten Nachfolgeregelung und erfolgt im besten Einvernehmen mit dem Aufsichtsrat. Wir haben in den vergangenen Jahren wichtige Meilensteine erreicht: Die MDR-Zertifizierung unseres gesamten Bestandsportfolios ist abgeschlossen, die Restrukturierung erfolgreich umgesetzt und die Grundlage für die nächste Wachstumsphase geschaffen. Damit ist jetzt der richtige Zeitpunkt gekommen, die Verantwortung in neue Hände zu legen.
Mit meinen Vorstandskollegen Cornelius Fink und Nicole Kassel steht ein starkes Führungsduo bereit, um die weitere Entwicklung von aap voranzutreiben. Ich werde planmäßig zum 31. Dezember 2026 aus dem Vorstand ausscheiden und bis dahin eine geordnete Übergabe sicherstellen. Dem Unternehmen bleibe ich anschließend als Berater verbunden, insbesondere im Bereich unserer antibakteriellen Oberflächentechnologie. So kann ich auch künftig dazu beitragen, eines unserer vielversprechendsten Innovationsprojekte weiterzuentwickeln.
nwm: Lassen Sie uns abschließend noch auf die aap-Aktie blicken. Deren Kursentwicklung hat den Aktionären in den vergangenen Jahren wenig Freude bereitet. Was spricht aus Ihrer Sicht dafür, dass sich ein Investment in aap gerade jetzt wieder lohnen könnte?
Rubino Di Girolamo: Ich kann die Enttäuschung vieler Aktionäre gut nachvollziehen. Die Kursentwicklung der vergangenen Jahre war alles andere als zufriedenstellend und wurde maßgeblich durch die langwierige Restrukturierung und die aufwendige Umstellung auf die MDR-Anforderungen geprägt. Allerdings hat sich unsere Ausgangslage grundlegend verändert. Die Restrukturierung ist abgeschlossen, die MDR-Zertifizierung erfolgreich umgesetzt und nach neun Monaten liegt unser EBITDA bereits über der Gewinnschwelle. Gleichzeitig bringen wir neue Produkte auf den Markt, während unser US-Geschäft zweistellig wächst und erstmals profitabel arbeitet.
Die Basis steht, jetzt schalten wir auf Wachstum. Mit unserer konkretisierten Prognose für 2026, der Planung für 2027 und unseren Wachstumszielen bis 2030 geben wir dem Kapitalmarkt eine klare Perspektive. Wir sind zuversichtlich, unsere ambitionierten Ziele erreichen zu können. Die laufende Kapitalerhöhung schafft dafür die finanzielle Grundlage. Bestehende Aktionäre können sich noch bis zum 20. November über ihre Bezugsrechte an dieser nächsten Wachstumsphase beteiligen. Entscheidend ist für uns jetzt, die operativen Fortschritte fortzusetzen und damit auch das Vertrauen des Kapitalmarkts nachhaltig zurückzugewinnen.
nwm: Herr Di Girolamo, Herr Fink, vielen Dank für das Interview.
 Rubino Di Girolamo, CEO der aap Implantate AG
Rubino Di Girolamo (geboren 1962) war von 2004 bis 2019 in verschiedenen Aufsichtsratsfunktionen für aap tätig und ist seit 2019 Vorstandsvorsitzender / CEO. Herr Di Girolamo blickt auf langjährige Erfahrungen in verschiedenen Top-Management-Positionen u. a. bei der Metalor Dental Holding AG und deren Tochtergesellschaften, der Bellevue Group und der Saurer Group zurück. Herr Di Girolamo hat Betriebswirtschaftslehre an der Zürcher Hochschule für Angewandte Wissenschaften (ZHAW) studiert.
Rubino Di Girolamo verantwortet als Vorstandsvorsitzender bei aap sämtliche Bereiche der aap.
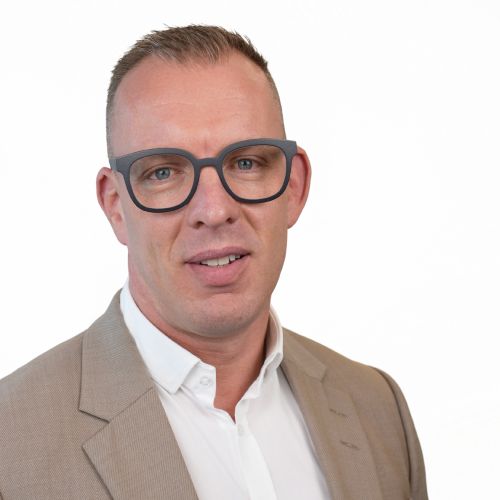 Cornelius Fink, COO der aap Implantate AG
Cornelius Fink (geboren 1976) ist seit März 2026 als COO ad interim und seit August 2026 als Mitglied des Vorstands / COO bei aap tätig. Herr Fink verfügt über mehr als 20 Jahre Erfahrung in der Automobilindustrie und war in verschiedenen Top-Management-Positionen tätig, unter anderem bei voestalpine Automotive Components. Darüber hinaus verfügt er über mehrjährige Erfahrung als CEO der SNAM Groupe, Frankreichs größtem Batterie-Recyclingunternehmen. Seine fachliche Qualifikation erwarb Herr Fink als staatlich geprüfter Maschinenbautechniker an der Fachhochschule in Göppingen.
In seiner Funktion als Mitglied des Vorstands / COO bei aap verantwortet Cornelius Fink sämtliche Bereiche des Trauma-Geschäfts.
Kurzinfo zum Unternehmen
Die aap Implantate AG mit Sitz in Berlin entwickelt, produziert und vertreibt Implantate für die Unfallchirurgie. Kern des Portfolios ist das patentierte Plattensystem LOQTEQ®, das Frakturkompression und winkelstabile Fixierung in einem Operationsschritt verbindet. Alle Bestandsprodukte sind MDR-zertifiziert und werden zu 100 % in Berlin gefertigt. aap vertreibt in Deutschland direkt an Kliniken und Einkaufsgemeinschaften, international über Distributoren und in den USA über die Tochtergesellschaft aap Implants Inc.; Produktregistrierungen bestehen in 46 Ländern. Zudem verfügt aap über eine patentierte antibakterielle Silberbeschichtungstechnologie, die klinische Tests bereits bestanden hat und die Zulassung anstrebt. Die Aktie ist im regulierten Markt der Frankfurter Wertpapierbörse (General Standard) notiert (ISIN: DE000A3H2101, WKN: A3H210).