Rheinmetall, Hensoldt und Co. hatten seit dem Beginn des Ukrainekriegs eine ungeahnte Aufmerksamkeit am Kapitalmarkt gewonnen. Dreht jetzt der Wind wieder? In unserer Reihe „Defense-Aktien out?“ befassten wir uns im ersten Teil mit Rheinmetall und den Auswirkungen der einen Minicrash auslösenden Prognosereduktion.
Und im zweiten Teil mit RENK, warum eine starke Meldung verpuffte. Jetzt geht es im Teil3 um Hensoldt – den Sensorik-Spezialisten, der ebenfalls am 5. November mit seinen Quartalszahlen den Kapitalmarkt beeindrucken wollte. Eigentlich gute Nachrichten im Gepäck – 33% EBITDA-Plus und Prognose am oberen Ende bestätigt – aber trotzdem ging die Meldung im Rheinmetall-Schock unter.
ABO Energy: Freitag Abend der stillste Zinsausfall der Saison – und warum der Markt nicht reagiert.
Wochenbericht: KW 45 Blaue Welle schockt KI. Kurz? Jetzt der Weg frei? News. Rheinmetall. Evotec. Mutares. Stabilus. RENK. ABO Energy…
„Defense-Aktien out?“ (Teil 1): Rheinmetall und das fallende Messer. CEO hält dagegen – und der Anleger?
„Defense-Aktien out?“ (Teil2): RENK – stummer Follower im Sog der Rheinmetall-Zahlen? News, Insiderkäufe,… nix hilft.
Am Donnerstagmorgen, 5. November 2026, 6:30 Uhr, veröffentlichte Hensoldt seine Neunmonatszahlen. Der Auftragseingang erhöhte sich um 76,7 Prozent auf 3.564 Millionen Euro, der Auftragsbestand erreichte mit 10.367 Millionen Euro einen Rekordwert. Wobei auch die beiden anderen „Berichter“ konnten Rekordauftragsbestände melden, Zeitenwende bisher ohne Ablaufdatum. Und weiter mit den Zahlen: Bereinigte EBITDA stieg um 33,0 Prozent auf 281 Millionen Euro, die Marge verbesserte sich entsprechend von 13,7 auf 15,1 Prozent. Gleichzeitig hob der Vorstand die Umsatzprognose für das Gesamtjahr von rund 2,75 auf rund 2,8 Milliarden Euro an, die EBITDA-Marge von 18,5–19,0 auf rund 19,0 Prozent. Das war zweifelslos eine gute Meldung. Nur: Der Markt nahm sie kaum zur Kenntnis.
Denn am Vorabend hatte Rheinmetall die Branche mit seiner Gewinnwarnung paralysiert, und so fiel am Donnerstag die Hensoldt Aktie trotz zwischenzeitlicher Kursgewinne via XETRA zuletzt um 1,18 Prozent auf 80,48 Euro zurück . Die Aktie wurde nicht für eigene Schwäche abgestraft, sondern für die Rheinmetall-Meldung. Die Frage ist dieselbe wie bei RENK: Ist Hensoldt ein eigenständiger Wert, dessen operative Geschichte gerade ungehört bleibt – oder Teil eines überbewerteten Sektors, der jetzt korrigiert?
Hensoldt Aktie in Analystensicht.
Die Reaktionen der Analysten fielen positiver aus, als die Kursreaktion vermuten lässt. Die Deutsche Bank beließ es bei „Buy“ mit einem Kursziel von 105,00 Euro – Hensoldt habe die Erwartungen übertroffen. Und auch Jefferies bestätigte ihr „Buy“ mit 98,00 Euro; Analyst Ben Brown nannte die angehobene Umsatzprognose „konservativ“ und traut dem Unternehmen im Schlussquartal noch mehr zu. Weiter mit „Neutral“ positioniert sich JPMorgan mit einem Kursziel von 100,00 Euro, lobte aber, dass Umsatz und EBITDA besser als erwartet ausgefallen seien.
ABO Energy: Freitag Abend der stillste Zinsausfall der Saison – und warum der Markt nicht reagiert.
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
Exane BNP Paribas hob das Kursziel marginal von 83,00 auf 85,00 Euro an, beließ es aber bei „Neutral“. Ein wichtiger Punkt: Die angehobene Umsatzprognose von 2,8 Milliarden Euro blieb unter dem Analystenkonsens von über 2,9 Milliarden – ein Detail, das neben der Rheinmetall-Warnung als Belastungsfaktor für die Aktie genannt wurde. Die durchschnittlichen Kursziele der drei prominentesten Häuser (Deutsche Bank, JPMorgan, Jefferies) liegen bei rund 101,00 Euro und damit etwa 30 Prozent über dem Kursniveau vom Freitag. Die Analysten trennen also zwischen Hensoldts operativer Entwicklung und dem Branchensog – ähnlich wie bei RENK. Aber mit einem entscheidenden Unterschied: Bei Hensoldt sind die Aktien-Kennziffern, anders als bei Rheinmetall nach dem Kursverfall, relativ hoch.
Aktienkennziffern: Hensoldt scheint teuer – und doch mit Potenzial?
Die Bewertung von Hensoldt war schon vor der Rheinmetall-Korrektur keine günstige Angelegenheit. Das KGV (TTM – Trailing twelve months) lag zuletzt bei rund 95,7 – ein Wert, der die Gewinndynamik der Vergangenheit widerspiegelt, nicht die Zukunft. Auf Forward-Basis sieht das Bild anders aus: Für 2026 wird ein KGV von etwa 44 bis 46 gehandelt, für 2027 von rund 34 bis 35 . Das ist immer noch deutlich teurer als Rheinmetall (2027e: ca. 15,7–18,6) und auch teurer als RENK, das nach dem Kursrutsch auf ein 2026er-KGV von geschätzt niedrigen 20ern kommt. Hensoldt handelt also mit einer Prämie – kein reiner Defensewert mit „alten Produkten“, wie Munition, Motoren oder Panzer, sondern eher als „Pure Play“ im Bereich Sensorik und Elektronik, üblicherweise am Markt höher bewertet. Die Frage ist, ob diese Prämie nach der Rheinmetall-Warnung noch zu halten ist.
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
Die Kursziele der Analysten von 85,00 bis 105,00 Euro implizieren ein Aufwärtspotenzial von 10 bis 35 Prozent vom Freitagsniveau. Aber sie tun dies auf Basis von Gewinnschätzungen, die noch nicht an die neue Realität eines möglicherweise schwächeren Branchenmoments angepasst wurden. Wobei die Frage lautet, sehen wir eine Branchenschwäche ausgedrückt durch den Rheinmetall-Rücksetzer oder „nur“ leichte Terminverschiebungen in eienr ungebrochenen Wachstumsstory?Hensoldt ist definitiv nicht billig. Aber es ist ein Wachstumswert, der gerade lernt, dass Wachstum am Markt nicht mehr automatisch belohnt wird.
Morgen in Teil 4: TKMS – die Marine-Abspaltung, die mit der F126-Ausbuchung und dem Rheinmetall-Sog gleich doppelt zu kämpfen hat.
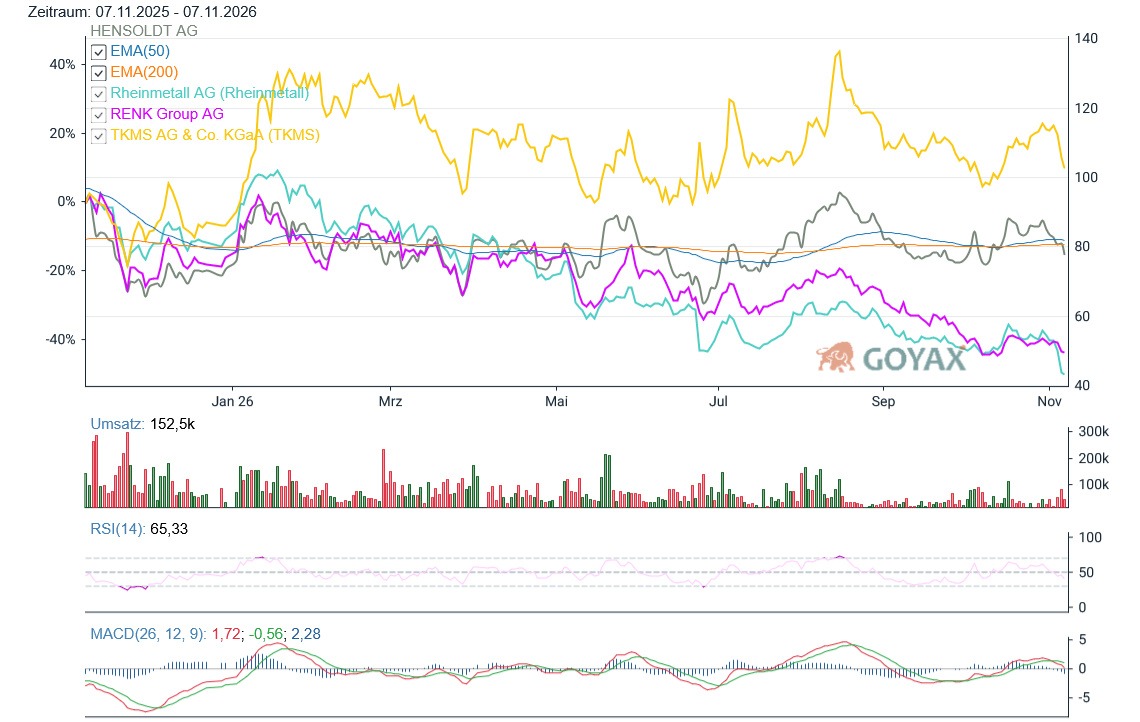
Chart: Hensoldt und TKMS, Rheinmetall, RENK im Vergleich | Powered by GOYAX.de