Rheinmetall, RENK und Co. hatten seit dem Beginn des Ukrainekriegs eine ungeahnte Aufmerksamkeit am Kapitalmarkt gewonnen. Dreht jetzt der Wind wieder? In unserer Reihe „Defenseaktien out?“ befassten wir uns im ersten Teil mit Rheinmetall und den Auswirkungen der Prognosereduktion, jetzt geht es um RENK.
Während sich am Donnerstag alle Blicke auf den Rheinmetall-Kurssturz richteten, legte RENK am selben Morgen seine Neunmonatszahlen vor – und die Equitystory, die sie erzählen, bleibt stimmig. Ohne die Rheinmetall-Gewinnwarnung vom Vorabend hätten die Zahlen wohl für deutlich mehr Aufmerksamkeit gesorgt. So aber verlor die Aktie im Sog der „Rheinmetall-Dämmerung“ zeitweise über 6 Prozent auf rund 34,65 Euro, obwohl der Auftragseingang um über 33 Prozent anstieg und das bereinigte EBIT überproportional zulegte.
Damit ist RENK das beste Beispiel dafür, wie die Dominanz eines Branchenschwergewichts – wie eine Nvidia bei den Chip-Werten – die Wahrnehmung einer gesamten Branche beeinflusst: Hier wird nicht eine individuelle Meldung/Lage abgestraft, sondern eine ganze Branche nach dem Schwergewicht bewertet. Die Frage für Anleger lautet: Ist RENK ein weiteres Opfer im Sog der Rheinmetall-Korrektur – oder ein eigenständiger Wert, dessen Geschichte gerade ungehört bleibt? Also ein Kuaf, wenn die Kanonen am Rhein donnern? Oder Teil eines überbewerteten Sektors, der korrigiert?
„Defense-Aktien out?“ (Teil 1): Rheinmetall und das fallende Messer. CEO hält dagegen – und der Anleger?
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
RENK Quartalszahlen: Auftragseingang strak, Umsatz folgt langsam…
Die nackten Zahlen für die ersten neun Monate 2026 lesen sich stark, offenbaren aber auch die typische Rüstungsdynamik: Das Orderbuch füllt sich schneller, als die Produktion liefern kann – übliches Bild. Rheinmetall muss aktuell akzeptieren, das Investitionen in Kapazitätsausbau erstmal kritisch beäugt werden. Und wenn dann noch – auch wenn nur klein- Verzögerungen auftreten, wird direkt ein ganzes Unternehmen abgewertet. zurück bei RENK: Der Auftragseingang sprang um 33,6 Prozent auf 1.664,4 Millionen Euro (Vorjahr: 1.245,8 Millionen).
Der Umsatz wuchs dagegen nur um 5,8 Prozent auf 982,0 Millionen Euro – die Kapazitäten sind der Nachfrage noch nicht gewachsen. Und naturgemäss dauert deren Aufbau – die Visibilität der anstehenden Kapazitätsauslastung erleichtert natürlich die Entscheidung für Investitionen deutlcih. Das bereinigte EBIT legte um 12,7 Prozent auf 158,8 Millionen Euro zu, die bereinigte EBIT-Marge kletterte von 15,2 auf 16,2 Prozent. Der Auftragsbestand erreichte zum 30. September mit 7,6 Milliarden Euro ein Rekordniveau – fast das Achtfache des Neunmonatsumsatzes.
Sparten divergieren – Summe passt.
Den größten Anteil am Wachstum hatte die Division Vehicle Mobility, deren Auftragseingang um 46,2 Prozent auf 1.321,8 Millionen Euro explodierte, getrieben von LEOPARD-2-Bestellungn und dem Patria-Folgeauftrag. Der Umsatz dieser Division legte um 12,3 Prozent auf 650,2 Millionen Euro zu, das bereinigte EBIT um 23,4 Prozent auf 129,3 Millionen Euro – eine Marge von 19,9 Prozent . Die Division Marine & Industry kämpfte dagegen mit industrieller Schwäche: Der Umsatz ging um 6,3 Prozent auf 250,9 Millionen Euro zurück, während sich der Auftragseingang bei 256,9 Millionen Euro (+0,9 Prozent) stabilisierte. Slide Bearings blieb stabil, wird aber im Zuge der Konzentration auf Defense an die Miba AG verkauft. Im Rahmen der Zahlenpräsentationbestätigte der Vorstand die Jahresprognose für die fortgeführten Aktivitäten: rund 1,4 Milliarden Euro Umsatz und ein bereinigtes EBIT zwischen 240 und 255 Millionen Euro. Über die clevere Kaschierung einer gewissen Prognosereduktion im Rahmen des Slide Bearings Verkaufs berichteteten wir bereits – aufgefallen.
ABO Energy: Heute der stillste Zinsausfall der Saison – und warum der Markt nicht reagiert.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
30 Jahre Deutsches Eigenkapitalforum: Gipfeltreffen des Kapitalmarkts feiert Jubiläum (EDITORIAL)
RENK Analysten: Kaufen, kaufen, kaufen – trotz Kursrutsch. Oder wegen?
Die Reaktionen der Analysten am 5. November fielen bemerkenswert einhellig aus. Die DZ Bank (Holger Schmidt) beließ es beim Rating „Kaufen“ mit einem fairen Wert von 56,00 Euro – das operative Quartal wurde als „vollauf überzeugend“ bewertet. Und JPMorgan bestätigte „Overweight“ mit einem Kursziel von 50,00 Euro, Jefferies blieb bei „Buy“. Das Fazit der Analysten: Die fundamentalen Wachstumstreiber – der Rekordauftragsbestand von 7,6 Milliarden Euro und strategische Meilensteine wie die abgeschlossene Übernahme von David Brown Defence am 2. November – sind intakt. Beim Kursniveau von rund 34,65 Euro ergibt sich daraus ein theoretisches Aufwärtspotenzial von rund 40 bis 60 Prozent.
Auffällig: Kein Analyst überprüfte sein Kursziel wegen der Rheinmetall-Meldung – oder zog Parallelen. Die Analysten trennen zwischen der im Wesentlichen durch Rheinmetall bestimmten Branchenstimmung und der RENK-eigenen operativen Entwicklung – ein Unterschied, der bei Rheinmetall selbst nicht mehr gemacht wird. Bei Rheinmetall werden „normale“ Verzögerungen genutzt für einen Generalzweifel an allem – dem Kapazitätsausbau, dem Produktmix, den Umsatzchancen.
RENK Insiderkauf: Sagel folgt Pappergers Beispiel…
Und dann kam eine Directors Dealing Meldung, die immer wieder als positives Signal gewertet wird. Unmittelbar nach der Vorlage der Quartalszahlen am 5. November 2026 kaufte Vorstand Dr. Alexander Sagel über XETRA insgesamt 6.790 RENK-Aktien zu einem durchschnittlichen Preis von 35,17 Euro – ein Gesamtvolumen von 238.802,94 Euro . Das ist fast exakt das gleiche Muster wie bei Rheinmetall: Dort hatte Armin Papperger am selben Tag der Quartalszahlen Aktien im Volumen von 502.484,40 Euro zu durchschnittlich 858,9477 Euro gekauft – gedacht wohl auch als Vertrauensbeweis unmittelbar nach der Prognosesenkung und mitten in der Kurskorrektur. Zwei CEOs, zwei Insiderkäufe am selben Tag, zwei klare Botschaften:
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
Das Management hält die jeweilige Aktie auf dem aktuellen Niveau für unterbewertet. Bei RENK kommt hinzu, dass der Kauf nach den Zahlen erfolgte, nicht nach einer Gewinnwarnung – Sagel kaufte also nicht in ein fallendes Messer, sondern in eine Aktie, die wegen der Rheinmetall-Stimmung fiel, obwohl die eigenen Zahlen stimmten. Ob der Markt diese Unterscheidung honorieren wird, wird sich zeigen. Die Analystenkurse von 50 bis 56 Euro jedenfalls lassen erheblichen Raum nach oben – vorausgesetzt, der Branchensog lässt RENK irgendwann wieder eigenständig atmen.
In Teil 3: Hensoldt – der Sensorik-Spezialist, der trotz eigener Prognoseanhebung im Rheinmetall-Sog unterging, und die Frage, warum „Pure Play“ in dieser Woche kein Schutzschild war.
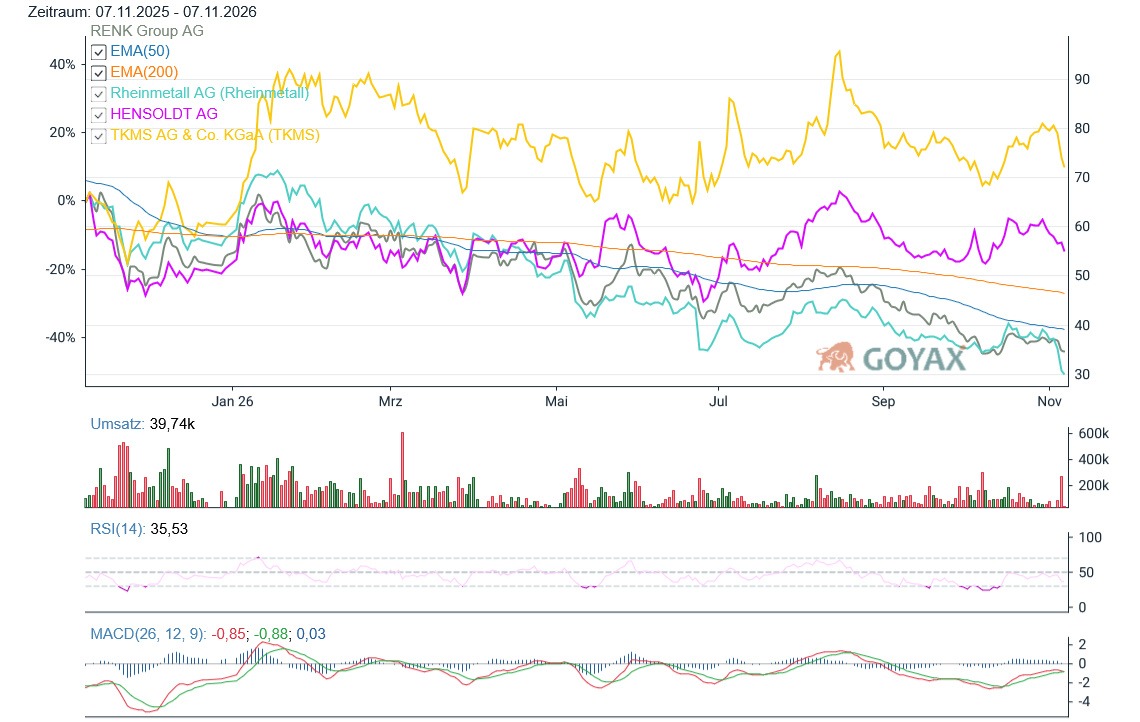
Chart: RENK und TKMS, Rheinmetall, Hensoldt im Vergleich | Powered by GOYAX.de