Rheinmetall und Co. hatten seit dem Beginn des Ukrainekriegs eine ungeahnte Aufmerksamkeit am Kapitalmarkt gewonnen. Aktien, die jahrelang vor sich hindümpleten, entwickelten sich vom „Schmuddelkind“ der Börse zu begehrten Wetten auf eine Zeitenwende im Defensesektor. Vervielfachte Verteidigungsbudgets der Europäer füllten die Orderbücher. Auf Jahre wurden Umsatzvervielfachungen und steigende Margen am Markt gesehen. Entsprechend entwickleten sich die Kurse einer Rheinmetall oder Hensoldt. Und Unternehmen, die zu früh sich von der „Defensesparte“ getrennt hatten, wie Jenoptik, die 2022 die Verteidigungssparte, jetzt unter Vincorion SE (DE000VNC0014) gehandelt, wohl zu früh oder zu billig an einen Hedgefonds abgaben, können sich ärgern. Ehemals ungeliebt, „nicht investierbar“ für ethische Investoren – mittlerweile als spannende Börsenstories akzeptiert.
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
Und Smartbroker CEO Thomas Soltau mit spannenden Einblicken letztes Wochenende – Exclusivinterview über Kundenqualität, Altersvorsorgevermögen, Wachstum.
In den letzten Monaten konsoldierte eine Rheinmetall oder Hensoldt… gesund.
In diese Phase des Auf und Ab für die Defensewerte, bereiteten Aanylsten die Anleger auf neue Anläufe auf bereits gesehene Hochs vor – eine Rheinmetall wurde in Richtung 2.000,00 EUr verortet – alles nur eine Frage der Zeit? Dann in eine sowieso seitwärtsgerichtete Krusentwicklung platzte am Mittwoch, dem 4. November 2026, 17:38 Uhr eine eigentlich zu erwartende Nachricht.
Eine Meldung vor Börsenschluss, die es in sich hat: Rheinmetall senkt zum zweiten Mal innerhalb weniger Monate die Jahresprognose. Die Begründung klingt technisch – verzögerte Beauftragung des Boxer-Projekts „Arminius“, verschobene Losabnahmen bei Artilleriemunition. Der Markt aber reagiert am Donnerstag mit einem Blutbad: Zeitweise über 18 Prozent Minus, ein Tagestief von 818 Euro, der tiefste Stand seit Februar 2025 . Die Frage, die sich Anleger diese Woche stellen: Wird hier eine operative Verschiebung genutzt, um Gewinne zu realisieren und Verluste zu begrenzen – oder ist das der Anfang vom Ende des deutschen Rüstungsbooms?
Auch andere berichteten häufiger über Verzögerungen bei Defenseprojekten, bei Vergabe, Abnahme und Umsetzung – branchentypisch…
Wo öffentliche Auftarggeber involviert sind, und das ist bei Defense eigentlich der einzige relevante Kunde, kommen bürokratische Bremsen „ganz normal“. Und die extremen Wachstumsraten der Defenseunternehmen, deren hohe Investitionen in Kapazitätsausbau, führen natürlich öfters mal zu Verzögerungen – Stuttgart21 oder Willy Brandt Flughafen sind warnende Beispiele. Ob Rheinmetall also hier im „üblichen Rahmen“ in seiner Entwicklung gebremst wird, nur wenige Monate sich Umsätze verschieben oder etwas grundsätzlich shciefläuft, das muss der Anleger selbe reinschätzen. Und je nach Antwort entweder jetzt Chancen sehen. Oder die Flcuht ergreifen…
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
30 Jahre Deutsches Eigenkapitalforum: Gipfeltreffen des Kapitalmarkts feiert Jubiläum (EDITORIAL)
Der Blick auf die Peergroup zeigt: Rheinmetall hat die ganze Branche mitgerissen. Hensoldt musste am Donnerstag trotz guter eigener Zahlen und einer leichten Prognoseanhebung ebenfalls Federn lassen – die Aktie drehte nach zwischenzeitlichen Gewinnen ins Minus, wohl hauptsächlich wegen der Rheinmetall-Gewinnwarnung. Renk wiederum meldete am Donnerstag solide Neunmonatszahlen mit einer bereinigten EBIT-Marge von 16,2 Prozent, senkte aber im Zuge des Verkaufs der Slide-Bearings-Sparte die Gesamtjahresprognose für das fortgeführte Geschäft – normal. Die TKMS als Marine-Abspaltung bleibt angesichts der F126-Ausbuchung im Sommer ohnehin ein Sonderfall. Die deutsche Defense-Story bekommt diese Woche ihre erste echte Belastungsprobe – und Teil 1 dieser Reihe „Defense Aktien out?“ widmet sich dem Schwergewicht.
Die Analysten: Rheinmetall – nur verschoben?
Die Reaktionen der Analysten fallen differenziert aus, doch ein Ton zieht sich durch. DZ-Bank-Analyst Holger Schmidt, der sein Kursziel von 1.705 auf 1.205 Euro senkte, aber die Einstufung „Kaufen“ beließ, spricht von „temporären Verschiebungen, nicht von strukturellen Änderungen“ – und warnt zugleich, dass „mit der zweiten Prognoseabsenkung im laufenden Jahr das Vertrauen schwindet“ . Und mwb research bestätigt das „Halten“ mit Kursziel 1.050 Euro, kritisiert aber ausdrücklich die „Qualität der Quartalsergebnisse“ und erinnert an die schwache Prognosehistorie: Seit 2020 habe Rheinmetall in sechs von sieben Jahren die Erwartungen beim Nettogewinn verfehlt.
Und JPMorgan-Analyst David Perry sieht eine „Obergrenze für die Bewertungsmultiplikatoren“, die Investoren bereit sind, auf die Gewinne 2028 bis 2030 anzuwenden – wegen der „anhaltenden Debatte über die Nachfrage nach Munition und gepanzerten Fahrzeugen“ angesichts veränderter Kriegsführung. Schaut man auf da sBacklog Rheinmetalls (folgt!), sieht man die grösste Dynamik in „modernen Sektoren“ – nicht im Cash-Cow-Bringer Munition. Die Skepsis richtet sich wohl weniger gegen das Geschäftsmodell als gegen die Visibilität der Auftragspipeline.
Papperger greift ins fallende Messer? Oder ein cleverer Zug…
Ein Signal der anderen Art kommt vom Chef selbst. In der Directors-Dealing-Meldung vom Freitagmorgen, 6. November, 09:17 Uhr, wird bekannt: Armin Theodor Papperger hat am Vortag Rheinmetall-Aktien im aggregierten Volumen von 502.484,40 Euro zu einem Durchschnittspreis von 858,9477 Euro gekauft – in Dutzenden Einzeltransaktionen zwischen 856,30 und 859,90 Euro . Der Kauf erfolgte am 5. November, also am Tag nach der Gewinnwarnung und mitten in der Kurskorrektur. Das ist kein Lippenbekenntnis. Es ist der Versuch, mit eigenem Geld ein Zeichen zu setzen. Die Botschaft an den Markt lautet: Der CEO selbst sieht den aktuellen Kurs als Kaufgelegenheit, nicht als Anfang vom Ende der hohen Kurse. Wichtiges Signal, aber natürlich nur ein Nebenaspekt bei der Einschätzung der Chancen und Risiken der Rheinmetall-Aktie. Wichtiger – die Zahlen:
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
Rheinmetall-Quartalszahlen: Operativ stark, Beachtung schwach.
Denn operativ war das dritte Quartal alles andere als schwach. Der Umsatz stieg um 32 Prozent auf 3,149 Milliarden Euro, das operative Ergebnis sogar um 62 Prozent auf 553 Millionen Euro – die Marge kletterte von 14,8 auf 17,5 Prozent . Das ist die Art von Zahlen, die den Kurs normalerweise treiben. Der Knackpunkt liegt woanders: Die Umsatzprognose für das Gesamtjahr wurde von 13,7–14,2 Milliarden auf rund 13,2 Milliarden Euro gesenkt, die erwartete operative Marge von rund 19 auf 18,5 Prozent . Der Markt hatte 13,9 Milliarden erwartet – die neue Guidance liegt 500 Millionen unter der bisherigen Untergrenze. Dazu kommt: Der Auftragseingang im Quartal lag mit 2,893 Milliarden unter dem Umsatz, das Book-to-Bill-Verhältnis also unter eins . Das operative Geschäft läuft, aber die Umwandlung von Pipeline in Umsatz stockt – Aufträge dauern im Bürokratiedschungel und sollten die geringsten Sorgen bereiten. Zumindest schaut man sich die aktuellen Diskussionen über anstehende Rüstungsprojekte an.
Der Backlog: 78 Milliarden Euro – sicher Bank, auf Jahre.
Und genau hier liegt das eigentliche Argument der Bullen. Der Auftragsbestand erreichte zum 30. September 2026 einen Rekordwert von 78,0 Milliarden Euro – ein Plus von 37,6 Prozent gegenüber den 56,7 Milliarden des Vorjahres. Fast 95 Prozent davon entfallen auf NATO-Mitgliedsstaaten oder enge Partnerländer. Vehicle Systems stellt den Löwenanteil, getrieben von der Vervierfachung des Neugeschäfts auf 7,9 Milliarden Euro durch Puma-Nachbestellungen und den rumänischen Lynx-Auftrag über 298 Fahrzeuge. Digital Systems wuchs beim Backlog um 39 Prozent auf 20,4 Milliarden. Naval Systems liegt bei 3,9 Milliarden – belastet durch die Ausbuchung der F126-Fregatten von 2,15 Milliarden, aber gestützt durch einen rumänischen Auftrag über 920 Millionen . Das Geld ist nicht weg. Es kommt später. Die Frage ist nur, wie viel später – und ob der Markt bereit ist, diese Geduld aufzubringen.
Und Smartbroker CEO Thomas Soltau mit spannenden Einblicken letztes Wochenende – Exclusivinterview über Kundenqualität, Altersvorsorgevermögen, Wachstum.
Rheinmetall- aktuelle Bewertung: Optisch günstig, mit Risikoaufschlag
Nach dem Kursrutsch hat sich das Bild gedreht. Die Aktie notierte am Freitagvormittag bei rund 815 Euro, das 52-Wochen-Tief lag bei 814,80 Euro . Auf Basis der Gewinnschätzungen für 2027 liegt das KGV bei etwa 15,7 bis 18,6 – historisch war Rheinmetall mit einem 5-Jahres-Schnitt von rund 37 bewertet. Für 2026 wird ein Forward-KGV von etwa 26,9 gehandelt, für 2028 von rund 13,4. Im Vergleich zur Peergroup wirkt Rheinmetall damit fast günstig: Hensoldt handelt bei etwa 44–45 für 2026, Renk bei 27–33. Doch der scheinbare Rabatt ist ein Risikoabschlag. Solange der Arminius-Auftrag nicht unterschrieben ist und die Munitionsabnahmen sich verzögern, wird der Markt nicht bereit sein, Rheinmetall wieder das alte Multiple zuzugestehen. Die DZ Bank senkte ihr Kursziel auf 1.205 Euro – ein Aufwärtspotenzial von knapp 48 Prozent vom aktuellen Niveau, aber eben nicht mehr die alten 1.705 Euro. Dense aktien out? Totgesagte leben länger, würden wir dagegenhalten!
In Teil 2: Renk – wie ein kleinerer deutscher Defense-Werte mit der Rheinmetall-Dominanz umgeht und sich gegen die Kurssogwirkung stemmt.
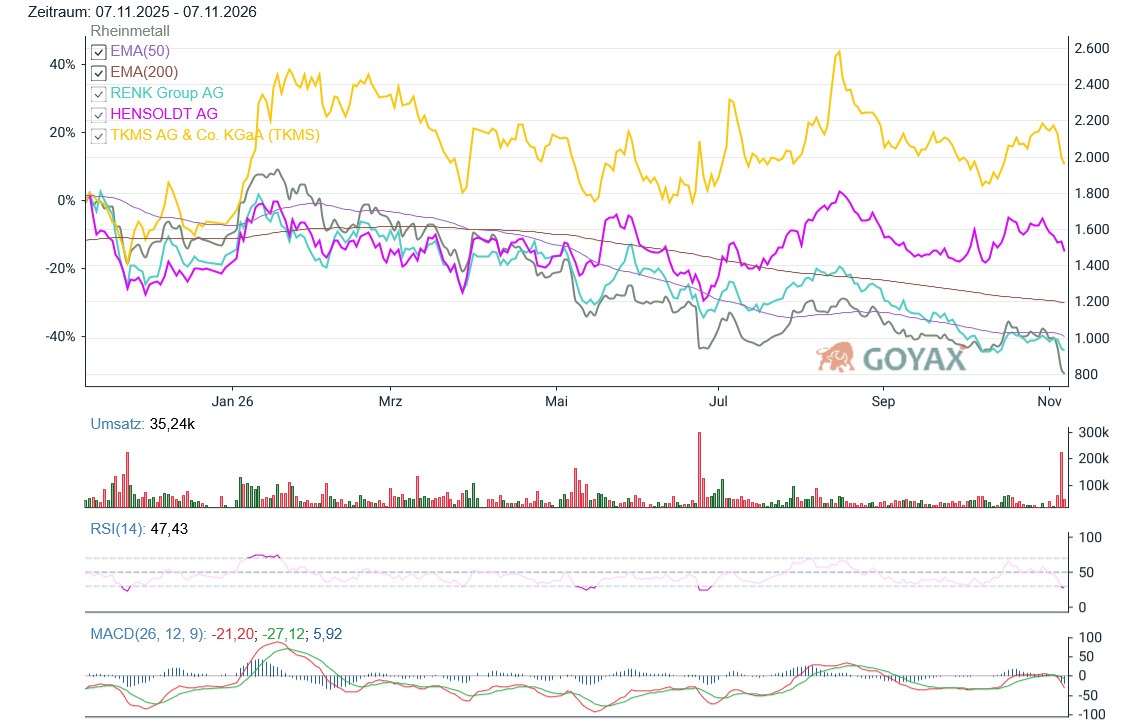
Chart: Rheinmetall AG und TKMS, RENK, Hensoldt im Vergleich | Powered by GOYAX.de
WERBUNG: Wie in Gold/Silber oder Platin anlegen, wenn man nur kleines Geld hat? Und wenn man mit kleinem Geld lieber direkt in Gold investieren will? Oder in der Normalisierung des Gold/Silber-Ratios Chancen sieht – und das ohne Umsatzsteuer auf Silber zu zahlen? GOLD-/SILBER-SPARPLAN starten (beim Erstplatzierten von „BESTE Dienstleister. 1. Platz Goldsparpläne“ vom HANDELSBLATT).
„Stockbuddy erklärt aktuelle Börsennews“ -TEIL1: Oracle gegen SAP: Ein grosser Unterschied . Was StockBuddy aus zwei Auftragsbeständen macht.
„Stockbuddy ordnet ZEW-Daten ein.“ – TEIL2: Salzgitter,Jungheinrich, TAKKT, Dürr – heute die „ZEW-Gewinner“? Der StockBuddy ordnet ein.
„Stockbuddy und die Indexveränderungen.“ – TEIL3: HUGO BOSS, Volkswagen, Ströer – warum Auf- und Abstieg nichts über die Kurseentwicklung sagen muss.
„Stockbuddy liefert ein Ranking. Ordnet das Chaos.“ – TEIL4: Rheinmetall, RENK, HENSOLDT – fallende Kurse, volle Auftragsbücher. Stockbuddy sagt 67 zu 53 zu 33.
„Stockbuddy sagt auch mal Stop.“ – TEIL5: Vonovia, Infineon, RENK und Volkswagen – wer sagt wann Schluss ist? Und Stockbuddy mahnt.