
Es ist Freitagabend, 19:15 Uhr, als ABO Energy die Bombe platzen lässt – und niemand reagiert. Schon erwartet? Selbstverständlich? Ist der Anleger wirklcih so abgeklärt? Die Ad-hoc-Mitteilung ist eindeutig: Die am 9. November fällige Zinszahlung auf die nachrangige Anleihe 2024/2029 über rund 3,125 Millionen Euro wird ausgesetzt .
Das Unternehmen befinde sich in Restrukturierungsverhandlungen mit seinen Finanzierungsgläubigern, ein Sanierungsgutachten nach IDW S6 liege vor, und um die Gespräche nicht zu gefährden, lässt man die Anleihegläubiger im Regen stehen. Der Markt reagiert – mit Achselzucken. Die Aktie notierte am Freitagabend auf Tradegate bei 3,730 Euro, ein Plus von 11,51 Prozent gegenüber dem Vortagesschluss – Orderbuch Tradegate 20:17 Uhr, Freitag 6.11.2026 – rund eine Stunde nach der Meldung. Das Tagestief lag bei 3,255 Euro, das Tageshoch bei 4,250 Euro. Die Anleihe hingegen wurde zuletzt auf Quotrix bei 6,500 Prozent gehandelt – ein Kurs, der einem Bruchteil des Nennwerts entspricht und die Erwartung einer tiefen Restrukturierung bereits eingepreist hat. Keiner schaute hin, weil alle es kommen sahen.
Defenseaktien out? Teil1: Rheinmetall udn das fallende Messer. Hat sich Pappberger geschnitten oder alles richtig gemacht?
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
Die ABO Energy Geschichte war längst geschrieben…
Wer den Statusbericht im www.nebenwerte-magazin.com vom 21. September gelesen hat, war vorbereitet. Dort war bereits das ganze Ausmaß der Misere offenkundig: Die Aktie bei 3,24 Euro „pulverisiert“, die Anleihe immerhin noch bei 16,7 Prozent(heute „nur“ noch bei 6%), ein Sanierungsgutachten, das die Sanierungsfähigkeit an eine Einigung mit den Finanzierungspartnern knüpft, und eine Stillhaltevereinbarung mit den Gläubigern, die bis zum 30. November 2026 läuft . Der Artikel zeichnet den Weg nach, der hierher führte: Verpatzte Wind-an-Land-Ausschreibungen im August 2025, bei denen ABO auf Förderhöhen kalkuliert hatte, die der Markt nicht hergab, die daraus folgenden Abschreibungen, die internationalen Märkte – Spanien, Finnland, Griechenland, Ungarn –, die gleichzeitig wegbrachen, und der Strategiewechsel weg vom Projektierer hin zum Stromproduzenten, der schon damals wenig glaubwürdig wirkte. Im September stellten wir eine Frage, die auch heute nicht beantwortet wurde: „Wird das noch was?“ Die Zwischen-Antwort, die ABO Energy am Freitagabend gab, lautet: Nicht ohne die Anleihegläubiger…
Ausgesetzte Zinszahlung: Kein Kündigungsrecht, kein Aufschrei
Das Entscheidende an der Meldung ist ein Detail, das in den Anleihebedingungen steckt: Die Nichtzahlung von Zinsen berechtigt ausdrücklich nicht zur Kündigung, als hätte mna es bereits seinerzeit, als alles perfekt erschien, geahnt. Die Gläubiger können die Anleihe also nicht fällig stellen und damit den Druck auf das Unternehmen erhöhen. Das ist kein Zufall – es ist die Architektur einer Restrukturierung, die von Anfang an darauf angelegt war, die Anleihegläubiger an den Tisch zu zwingen, ohne ihnen ein Druckmittel in die Hand zu geben.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
30 Jahre Deutsches Eigenkapitalforum: Gipfeltreffen des Kapitalmarkts feiert Jubiläum (EDITORIAL)
Das Restrukturierungskonzept, so heißt es in der Mitteilung, solle „umfassende Sanierungsbeiträge von Anleihegläubigern, sonstigen Fremdkapitalgebern und Aktionären“ beinhalten . Mit anderen Worten: Alle sollen bluten. Die Aktionäre durch Verwässerung oder Kapitalmaßnahmen, die Anleihegläubiger durch einen Haircut, die sonstigen Gläubiger durch Stundungen. Das operative Geschäft, betont das Unternehmen, sei nicht betroffen – Kunden, Lieferanten und Belegschaft spürten die Aussetzung nicht . Das ist die übliche Beruhigungsformel, und sie ist hier durchaus ernst gemeint: Die Projektentwicklung läuft weiter, die Zuschläge in der Bundesnetzagentur-Ausschreibung über 102,2 MW zeigen, dass der deutsche Heimatmarkt funktioniert. Nur die Bilanz eben nicht. Und wer die Kosten für ein Überleben letztlich tragen wird.
ABO Energy Aktie – zweistelliges Plus, das nichts bedeutet.
Die Kursreaktion auf Tradegate – plus 11,51 Prozent auf 3,730 Euro – ist wohl eher Zufall, nicht ein Vertrauensbeweis. Die Meldung kam um 19:15 Uhr, nach Börsenschluss auf den meisten Handelsplätzen . Der Kurs von 3,730 Euro spiegelt den Handel vom Freitag während der Geschäftszeiten, bevor die Ad-hoc-Mitteilung veröffentlicht wurde. Das Tagesvolumen von 37.411 Stück ist für eine Aktie mit einer Marktkapitalisierung von gerade einmal 30,82 Millionen Euro nicht ungewöhnlich, aber auch nicht das Zeichen einer wachsenden Anhängerschaft. Die 52-Wochen-Spanne – Tief 1,700 Euro, Hoch 35,600 Euro – erzählt die eigentliche Geschichte: Ein Wert, der innerhalb eines Jahres um über 89 Prozent eingebrochen ist, hat aufgehört, eine Aktie zu sein, und ist zu einer Option auf das Überleben geworden . Wer jetzt kauft, wettet nicht auf das Geschäftsmodell, sondern auf den Ausgang der Verhandlungen mit den Gläubigern. Das ist kein Investment, das ist ein binäres Ereignis.
ABO Energy Anleihe: Der Markt hat längst entschieden.
Die Anleihe notiert bei 6,500 Prozent – ein Preis, der impliziert, dass die Gläubiger mit einem Totalverlust oder einem sehr tiefen Haircut rechnen. Der Kupon von 7,75 Prozent auf 80 Millionen Euro ausstehendes Volumen ist angesichts dieses Kursniveaus irrelevant geworden . Die entscheidende Information ist nicht die ausgesetzte Zinszahlung, sondern die Frist: Die Stillhaltevereinbarung läuft bis zum 30. November 2026. Bis dahin müssen sich die Gläubiger mit dem Unternehmen auf ein Restrukturierungskonzept einigen, das Rothschild & Co. auf der Fremdkapitalseite und Boston Consulting Group auf der Eigenkapitalseite erarbeiten. Gelingt das nicht, droht die Insolvenz. Gelingt es, werden die Anleihegläubiger wahrscheinlich einen erheblichen Teil ihres Kapitals verlieren – aber das operative Geschäft könnte weiterlaufen. Der Anleihekurs sagt: Der Markt hat die zweite Variante bereits eingepreist, mit einem sehr hohen Abschlag.
Unternehmen im Überlebenskampf, kein Investment
ABO Energy ist kein „Defense-Wert“, aber es ist ein Lehrstück für dieselbe Dynamik, die wir in dieser Woche bei Rheinmetall, RENK und Hensoldt gesehen haben: Der Markt bestraft nicht die operative Meldung, sondern die Erwartung, die er an das Unternehmen hatte. Bei ABO Energy war diese Erwartung bereits im November 2025 zerstört worden, als aus einem prognostizierten Gewinn von 29 bis 39 Millionen Euro ein Verlust von 95 Millionen Euro wurde – 40 Tage vor Ende des Geschäftsjahres . Was jetzt kommt, ist die Abwicklung dieser Zerstörung.Aktionäre können nur zusehen – oder Restwerte sichern.
Mutares Aktie: STEYR 2.0 in Sicht? Diesmal die entscheidende Frage erlaubt?
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Exclusivinterview – Mensch und Maschine. Chairman und CFO im Gespräch. Es geht um Licht und Schatten. Um Q4 und die mittelfrisitgen Ziele. Und um den schwachen Aktienkurs.
SUSS MicroTec – Wenn Optimierung heftige Prognosereduktion heisst, dann fällt eine Aktie. Chance?
Die ausgesetzte Zinszahlung ist kein Schock, sondern ein weiterer Schritt in einem Prozess, der seit einem Jahr läuft. Wer die Aktie bei 3,73 Euro kauft, sollte wissen, dass er nicht in ein Unternehmen investiert, sondern in ein Verhandlungsergebnis. Und dass die wichtigste Deadline nicht der 9. November ist, an dem die Zinsen fällig gewesen wären, sondern der 30. November – der Tag, an dem die Gläubiger entscheiden, ob ABO Energy eine Zukunft hat. Und wer auf wieviel verzichten muss…
Reaktion am Kapitalmarkt – keine. Und Montag?
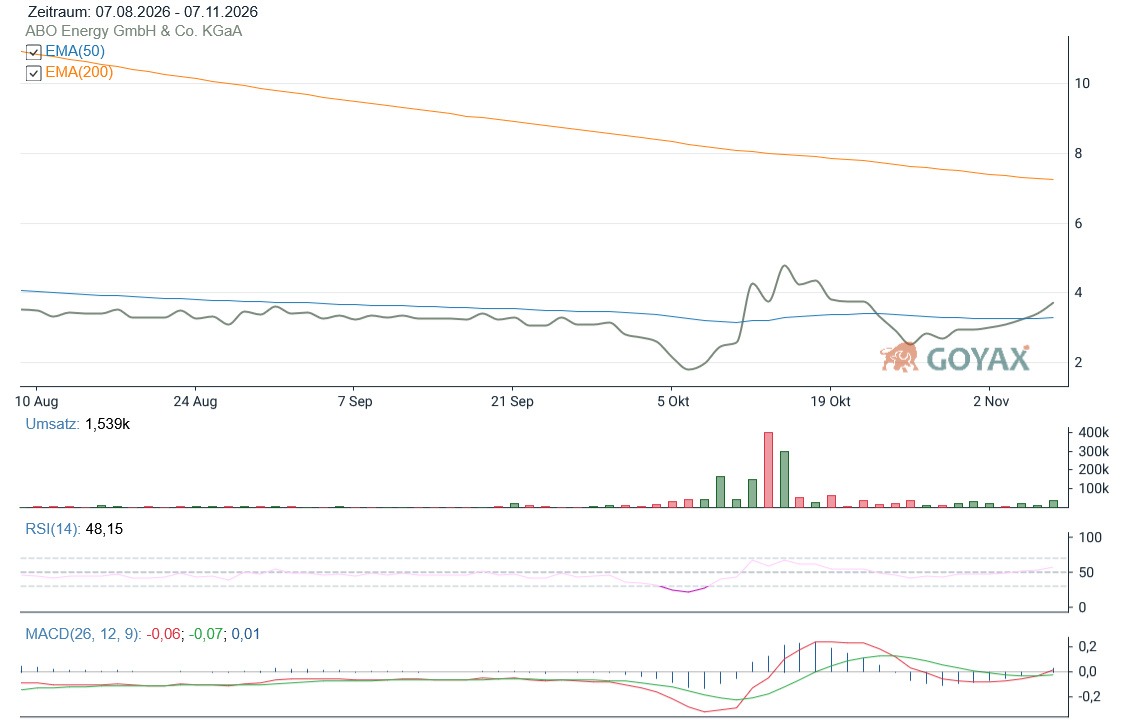
CHART ABO Energy Aktie | Powered by GOYAX.de