Die 9-Monatszahlen von Mensch und Maschine Software SE (MuM) zeigen Licht und Schatten. Dem temporären Gegenwind aus dem Autodesk-Geschäft stehen die positive Dynamik im MuM-Software-Geschäft, ein starker Cashflow sowie eine optimierte Kostenbasis gegenüber. Schon das laufende vierte Quartal soll die Rückkehr zu alter Stärke zeigen. An der mittelfristigen Ergebnisverdopplung bis 2030 hält der CAD/CAM/BIM-Spezialist aus Oberbayern fest.
Friedrich Vorwerk wieder Richtung 100,00 EUR. Erster Schritt: Prognose hoch, erledigt. Zweiter…
Aroundtown greift bei LEG Immobilien zu. Begründung ist spannend.
Vonovia, TAG Immobilien? Aroundtown sah bei LEG Immobilien Chancen, bei den anderen?
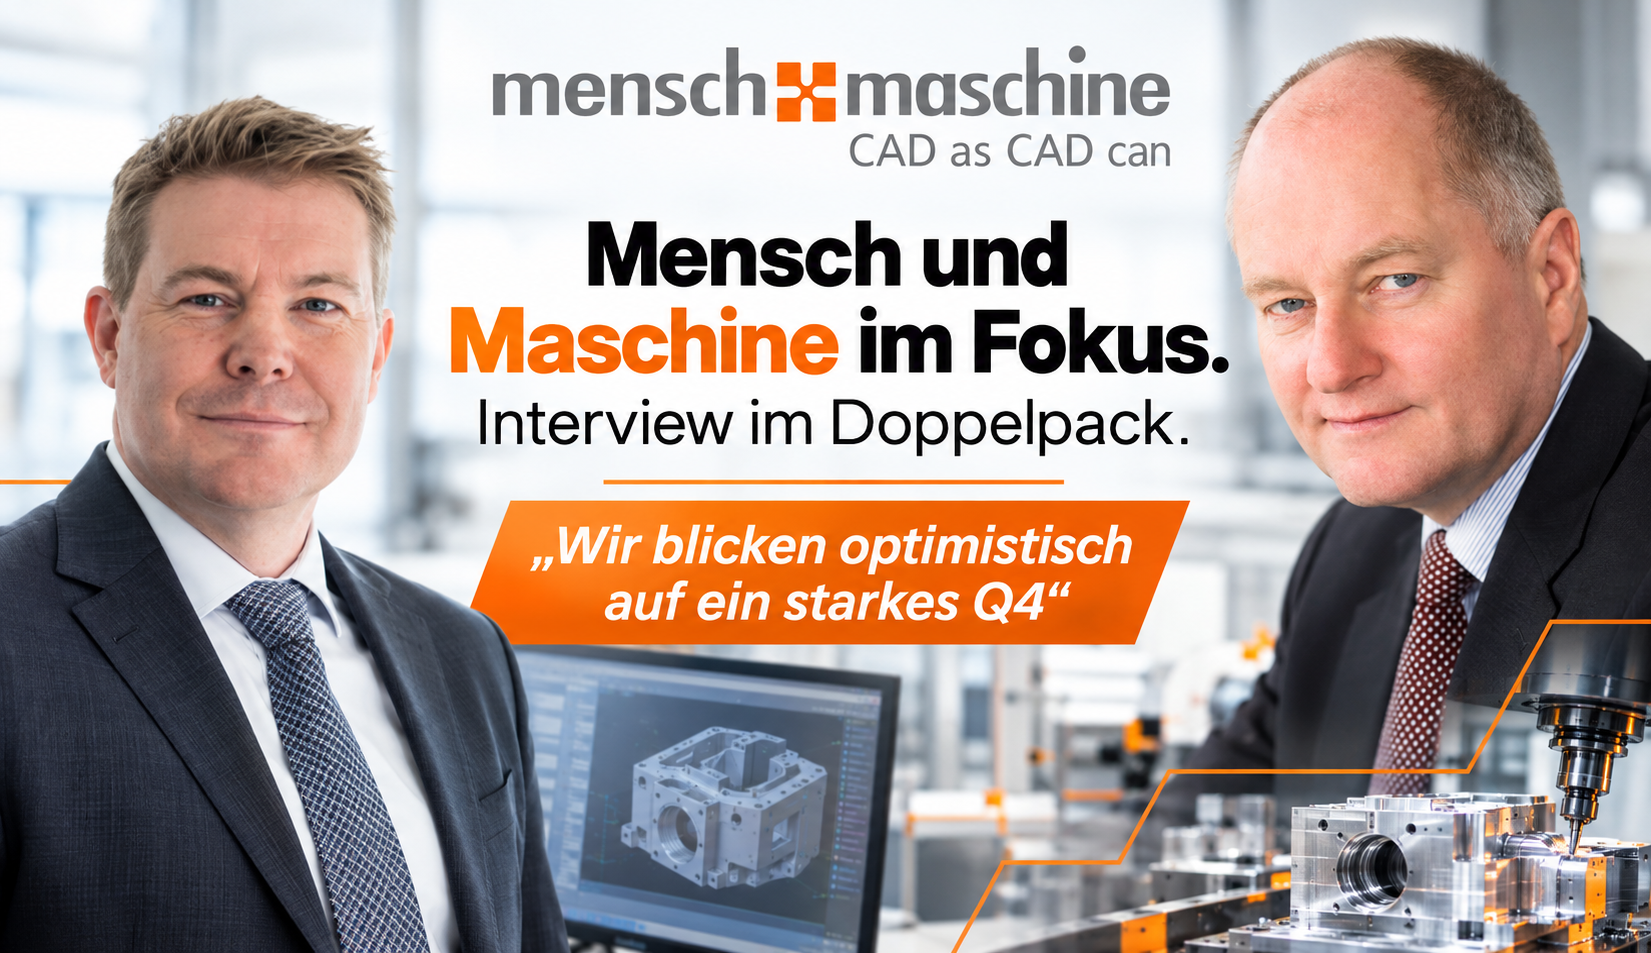
Das Nebenwerte-Magazin sprach mit dem Chairman Adi Drotleff und CFO Markus Pech über die Ertragsdelle in Q3, den erwarteten Jahresendspurt, die Chancen durch Künstliche Intelligenz (KI) und eine Dividendenrendite von mehr als fünf Prozent. Die aktuelle Aktienkursschwäche bereitet dem Management kein Kopfzerbrechen: „Wir werden auch diesmal einfach so lange liefern, bis der Markt uns glaubt, dass wir unsere Ziele tatsächlich erreichen können. Die MuM-Aktie ist derzeit ein klarer Kauf.“
nwm: Herr Drotleff, bei Vorlage der 9-Monatszahlen von Mensch und Maschine (MuM) haben Sie von „Licht und Schatten“ gesprochen. Fangen wir mit dem (temporären) Schatten an. Was waren die maßgeblichen Faktoren für den schwächeren Geschäftsverlauf im dritten Quartal?
Adi Drotleff: Unser Partner Autodesk hat mit seiner Rabattpolitik für 3-Jahresverträge ein Muster erzeugt, bei dem auf zwei starke Jahre jeweils ein schwächeres folgt. 2024 und 2025 waren für uns starke Autodesk-Jahre mit einem Rohertrags-Wachstum um die 15 Prozent pro Jahr. Dass 2026 das dritte, schwächere Jahr sein würde, wussten wir also vorher. Nicht so klar war die saisonale Verteilung, die mit einem überraschend guten Q1 begann und dann im Q2 – aus im Nachhinein plausiblen Gründen – einen sehr starken Rückgang im Autodesk-Geschäft brachte. Dieser hat sich jetzt im Q3 fortgesetzt – zwar schon im Quartalsverlauf immer geringer werdend, aber per Saldo noch stark genug, um auf Neunmonatsbasis den Konzern-Rohertrag auf -0,5 Prozent zum Vorjahr zu verwässern.
nwm: Herr Pech, die EBITDA-Steigerung in den ersten neun Monaten trotz sinkenden Konzernrohertrags verdanken Sie einer organisatorischen Verschlankung und gesenkten Kostenbasis. Handelt es sich hierbei um strukturelle, nachhaltige Einsparungen oder wurden im Zuge dessen auch zukunftsgerichtete Investitionen (z. B. in Vertrieb oder R&D) zurückgefahren, die Ihnen später fehlen könnten?
Markus Pech: Nein, wir bauen nur Struktur ab, die wir tatsächlich nicht mehr benötigen, und besetzen deshalb auch durch natürliche Fluktuation wie Renteneintritt freiwerdende Stellen nach, wo es notwendig ist. Die Verschlankung, die Sie im Q3-Bericht nachlesen können, ist das Saldo von Abgängen minus Neubesetzungen.
nwm: Schon das laufende vierte Quartal soll dann bereits wieder viel „Licht“ zeigen. Woher nehmen Sie den Optimismus für ein starkes Jahresendgeschäft?
Adi Drotleff: Am wichtigsten ist die dynamische Wachstumssteigerung beim Rohertrag aus der eigenen MuM-Software – von mageren +3,7 Prozent im Jahr 2025 auf +8,5 Prozent nach neun Monaten 2026, flankiert von der von Ihnen bereits erwähnten Senkung der Kostenbasis. Der daraus entstehende positive Effekt auf das Ergebnis wird nach unserer Einschätzung im Q4 nicht mehr durch Autodesk-Gegenwind gebremst, weil hier das seit Anfang 2026 deutlich margenstärkere Neugeschäft gegen Ende des Q3 schon sehr dynamisch hochgelaufen war. Aus diesem Gesamtszenario speist sich unser Optimismus für ein gutes Schlussquartal.
nwm: Was passiert, wenn das Q4 die erwartete Dynamik vermissen lässt? Gibt es einen Plan B oder müssen Anleger sich auf eine Prognosesenkung einstellen?
Adi Drotleff: Prognosen sind schwierig, besonders wenn sie die Zukunft betreffen, sagte schon Mark Twain. Das gilt hier aber nur für die genaue Prozentzahl, mit der unser Q4-Ergebnis steigen wird, nicht für die grundsätzliche Dynamik, die ist gut unterlegt.
nwm: Der Digitalisierungs-Rohertrag ist in den ersten neun Monaten durch den Autodesk-Gegenwind um 12,5 Prozent eingebrochen. Wie schnell kann dieser Bereich nach Wegfall der Bremsen wieder auf den Wachstumspfad einschwenken?
Markus Pech: Wir können den temporären Schattenwurf aus Q2 und Q3 nicht wegzaubern, aber er kann durch ein gutes Q4 stark gedämpft werden. Außerdem brauchen wir für ein Plus beim Segment-EBIT infolge der reduzierten Kostenbasis kein großes Rohertragswachstum, was man schon im Q1 sehen konnte, als aus +1,2 Prozent beim Rohertrag +10,3 Prozent beim EBIT wurde.
nwm: Sie halten an der angestrebten Ergebnisverdopplung auf über 380 Cent je Aktie bis 2030 fest und begründen Ihre Zuversicht unter anderem damit, dass die Autodesk-Belastungen ab 2027 ‚gänzlich wegfallen‘. Woher nehmen Sie die Gewissheit, dass Autodesk ab 2027 keine neuen Modell- oder Provisionsumstellungen einführt, die das Partnergeschäft erneut belasten könnten?
Adi Drotleff: Autodesk hat schon vor einiger Zeit die Rahmenbedingungen für das kommende Geschäftsjahr vorgestellt und solche Befürchtungen komplett zerstreut. Man weiß dort ganz genau, was man an starken Platinum-Partnern wie MuM hat, und um wieviel teurer eine direkte Betreuung von deren Kunden durch Autodesk selbst wäre.
nwm: Für eine Ergebnisverdopplung bis 2030 muss der Gewinn jährlich um durchschnittlich 15 Prozent steigen. Was sind die weiteren wesentlichen Ergebnishebel in Ihrem Prognoseszenario?
Markus Pech: Wir haben in vergangen zehn Jahren bei einem durchschnittlichen Rohertrags-Wachstum von +8 Prozent p.a. einen EBIT-Zuwachs von +19 Prozent p.a. und beim Ergebnis je Aktie sogar +23 Prozent p.a. erreicht, einfach weil unsere Kosten inkl. AfA nur um +5 Prozent p.a. gestiegen sind. Die Formel heißt also „Organisches Wachstum plus Kostendisziplin gleich überproportionales Gewinnplus“. So werden wir das auch in Zukunft machen.
nwm: Sie entkräften die Angst vor dem Software-Kannibalismus durch KI sehr anschaulich am Beispiel von MuM MapEdit, wo natürliche Sprache SQL-Abfragen ersetzt. Doch wie schlägt sich diese KI-Integration künftig in harten Zahlen nieder? Rechtfertigt das neue Feature höhere Lizenzpreise, oder sichert es ‚nur‘ den bestehenden Marktanteil gegen neue Wettbewerber ab?
Adi Drotleff: KI ist für uns Teil der Software-Entwicklungsumgebung sowie generell ein Instrument, um für uns und unsere Kunden Produktivitäts-Steigerungen zu realisieren. Dadurch brauchen wir weniger Personal, erhöhen die Attraktivität unserer Software und können im Markt besser bestehen. Also im Sinne Ihrer Frage: Ja, von allem ein bisschen.
nwm: Die Aktie notiert mit rund 34,85 Euro nahe ihrem 52-Wochen-Tief und weist ein Minus von über 20 Prozent seit Jahresbeginn auf. Der Markt preist Ihre Erholungsszenarien offenkundig noch nicht ein. Was muss das Management tun, um das Vertrauen der institutionellen und privaten Anleger kurzfristig zurückzugewinnen? Und welche Rolle spielen dabei weitere Aktienrückkäufe?
Adi Drotleff: Die MuM-Aktie ist bei den derzeitigen Kursen ein klarer Kauf, was wir nach einer Konsolidierungspause nun wieder für Aktienrückkäufe nutzen. Die Situation erinnert an das Szenario vor gut zehn Jahren, als der Kapitalmarkt auch erst einmal eine geraume Zeit beobachtet hat, ob wir auch tatsächlich überproportional steigende Ergebnisse realisieren können. Als wir das dann bewiesen hatten, hob der Kurs ab, und der Markt hat MuM immer realistischer bepreist. Wir werden also auch diesmal einfach so lange liefern, bis der Markt uns glaubt, dass wir unsere Ziele tatsächlich erreichen können. Unsere Aktienkäufe haben damit nichts zu tun – wir wollen den Kurs nie beeinflussen, sondern kaufen einfach marktschonend, solange die MuM-Aktie aus unsrer Sicht unterbewertet ist.
nwm: Mit einer Dividendenrendite von über 5,7 Prozent bieten Sie einen starken Kurs-Puffer. Ist diese Ausschüttungspolitik angesichts der aktuellen Ergebniskompression für die kommenden Jahre in Stein gemeißelt?
Markus Pech: Wir können den Gewinn weitgehend ausschütten, weil wir unsere wichtigste Zukunftsinvestition, nämlich die Softwareentwicklung, zum weit überwiegenden Teil nicht aktivieren, sondern als Betriebskosten direkt in der GuV verdauen. Daran gibt es auf Sicht wenig zu ändern, vor allem solange unser Wachstum organisch realisierbar ist und wir deshalb kein Cash für größere Zukäufe benötigen.
nwm: Herr Drotleff, Herr Pech, vielen Dank für das Interview.
 Adi Drotleff, Verwaltungsratsvorsitzender der Mensch und Maschine Software SE
Diplom-Informatiker, Gründer und Verwaltungsratsvorsitzender, Geschäftsführender Direktor. Adi Drotleff (Jahrgang 1953) schloss 1979 sein Informatik-Studium an der TU München ab und blieb noch kurze Zeit als Assistent im Bereich Rechnerarchitektur am Institut für Informatik, bevor er 1981 eine kleine Software-Entwicklungsfirma mitbegründete und damit erste Erfahrungen als Unternehmer sammelte.
1984 gründete er die Mensch und Maschine GmbH als Alleingesellschafter und führte sie seitdem zu ihrer heutigen Position als börsennotierter Softwarekonzern mit rund 1.200 Mitarbeitern an rund 75 Standorten in 22 Ländern weltweit.
 Markus Pech, CFO der Mensch und Maschine Software SE
Diplom-Betriebswirt, Geschäftsführender Direktor. Der Dipl.-Betriebswirt Markus Pech ist seit 2003 im MuM-Konzern tätig und verantwortete als stellvertretender CFO die Bereiche Accounting und Controlling. Seit dem 1.3.2016 gehört er als CFO dem „Geschäftsführenden Direktorium“ an, das in der monistisch verfassten Mensch und Maschine Software SE dem Vorstand einer AG nach deutschem Recht entspricht.
Kurzinfo zum Unternehmen
Mensch und Maschine Software SE (MuM) ist ein führender Entwickler von Computer Aided Design, Manufacturing und Engineering (CAD/CAM/CAE), Product Data/Lifecycle Management (PDM/PLM) und Building Information Modeling/Management (BIM) mit rund 75 Standorten in ganz Europa sowie in Asien und Amerika. Das MuM-Geschäftsmodell basiert auf den beiden Segmenten MuM-Software (Standardsoftware für CAM, BIM und CAE) und Digitalisierung (maßgeschneiderte technische Softwarelösungen sowie Schulung und Beratung für Kunden aus Industrie, Bauwesen und Infrastruktur).
Die 1984 gegründete Firma hat ihren Hauptsitz in Wessling bei München, beschäftigt rund 1.200 Mitarbeiter und hat 2025 einen Umsatz von 238,6 Mio Euro erzielt. Die MuM-Aktie ist in Frankfurt (scale30) und München (m:access) notiert.