Jenoptik hebt Prognsoe an, Leifheit senkt Prognose – so lässt sich Gestern bei den beiden Unternehmen zusammenfassen. Die einen reiten die Ki-Halbleiterwelle, die anderen kämpfen mit Konsumflaute und hausgemachten Problemen. Und die Börse eskomptiert Erfolg – mit 100% Plus in einem Jahr – und Misserfolg – mit rund 30% Minus in einem Jahr.
Aber nichts ist an der Börse in Stein gemeisselt. Heute Gewinner und Morgen? Und genauso kann der Verlierer von heute sich neu erfinden, verschlanken, wieder wettbewerbsfähig werden und eine spannende Turn-around-Story liefern. Momentan sieht es jedoch danach aus, als ob es bei Jenoptik weiter voran geht und Leifheit noch in der Umbauphase verfangen ist.
Friedrich Vorwerk wieder Richtung 100,00 EUR. Erster Schritt: Prognose hoch, erledigt. Zweiter…
Aroundtown greift bei LEG Immobilien zu. Begründung ist spannend.
Vonovia, TAG Immobilien? Aroundtown sah bei LEG Immobilien Chancen, bei den anderen?
Am 21. Oktober 2026 zeigten zwei deutsche börsennotierte Unternehmen exemplarisch, wie stark die Kapitalmärkte auf Prognoseänderungen reagieren – und wie unterschiedlich die operativen Ausgangslagen sein können.
Jenoptik: Halbleiterboom treibt Margen.
Die Optimismus bei Jenoptik speist sich nahezu vollständig aus der starken Nachfrage der Halbleiterausrüstungsindustrie. Als Zulieferer von Hochpräzisionsoptiken für Lithografie-Anlagen profitiert der Konzern von einem vorteilhaften Produktmix. In den ersten neun Monaten 2026 verbesserte sich die EBITDA-Marge auf Basis vorläufiger Zahlen auf rund 22 Prozent – nach 17,5 Prozent im Vorjahr. Der Vorstand hob die Prognose für die Gesamtjahres-EBITDA-Marge von bisher 20 bis 21 Prozent auf rund 22 Prozent an. Besonders aussagekräftig ist die Auftragsdynamik: Der Auftragseingang erreichte in den ersten neun Monaten 1,1 Mrd Euro (Vorjahr: 777,3 Mio Euro), getragen vor allem vom Halbleitergeschäft. Der Umsatz lag bei über 800 Mio Euro, das EBITDA bei knapp 180 Mio Euro (Vorjahr: 131,8 Mio Euro). Die hohe Orderlage sorgt für Planungssicherheit und belegt, dass Jenoptik seine technologische Position in lukrative Preissetzung umsetzen kann. Und solange der KI-Boom weitergeht, die grossen Rechenzentren finanziert werden können, solange hat Jenoptik eine Sonderkonjunktur.
Mutares – Exit in Polen. Was zwischen den Zeilen steht.
Mensch und Maschine – Licht und Schatten. Q4 zählt!
Leifheit: Konsumflaute und Restrukturierungslasten.
Bei Leifheit hingegen treffen anhaltende Konsumzurückhaltung und die Kosten der strukturellen Transformation aufeinander. Der Umsatz in den ersten neun Monaten sank auf 169,1 Mio Euro (Vorjahr: 179,0 Mio Euro). Das Konzern-EBIT fiel auf -2,9 Mio Euro (Vorjahr: +5,4 Mio Euro), darin enthalten sind 2,0 Mio Euro Einmaleffekte aus dem FOCUS-Programm. Die Prognose für das Gesamtjahr wurde deutlich gesenkt:
Statt eines EBIT von 0 Mio. Euro erwartet der Vorstand nun -5 bis -6 Mio Euro. Darin sind Sonderaufwendungen von etwa 7 Mio Euro für FOCUS sowie für Rückstellungen im Zusammenhang mit der vorzeitigen Vertragsbeendigung des Vorstands Operations enthalten. Ohne diese Einmaleffekte rechnet Leifheit mit einem bereinigten EBIT von nur noch 1 bis 2 Mio Euro. Der Free Cashflow soll 2026 bei -1 bis -2 Mio Euro liegen (zuvor erwartet: 0 Mio Euro). Zusätzlich verkleinert der Aufsichtsrat den Vorstand von drei auf zwei Mitglieder; Igor Iraeta Munduate scheidet zum 31. Dezember 2026 aus. Das FOCUS-Programm soll ab 2027 erste positive Effekte und ab 2028 jährliche Kosteneinsparungen von mehr als 8 Mio. Euro bringen – doch bis dahin belasten die einmaligen Aufwendungen von bis zu 9,6 Mio Euro die Bilanz.
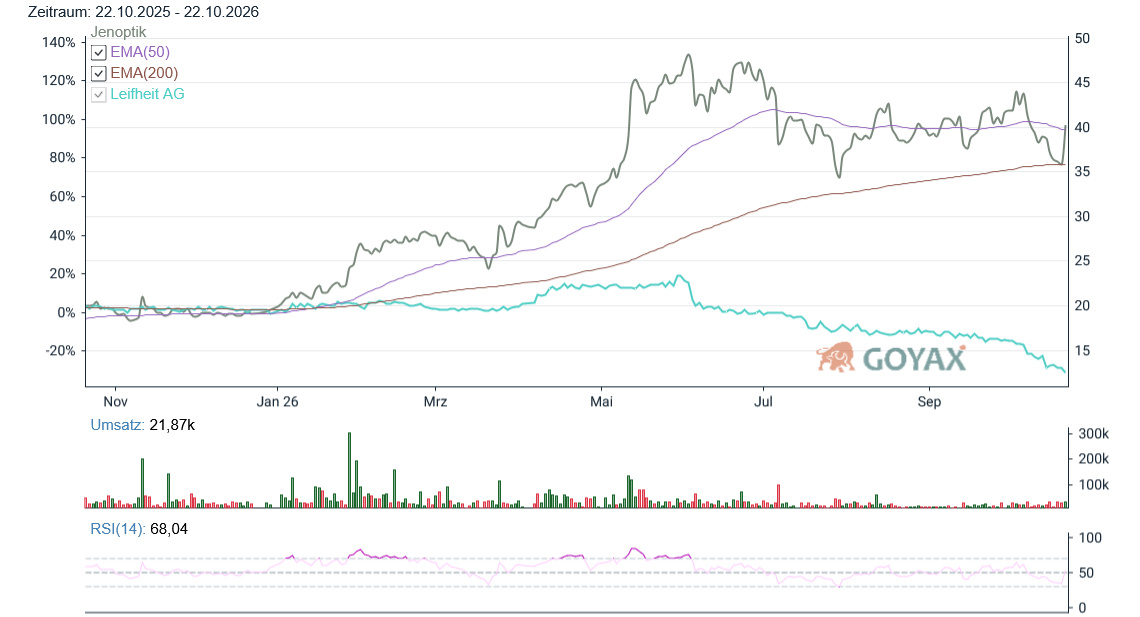
Jenoptik Leifheit – Aktienkursentwicklung passt zur Lage.
Jenoptik hat in den vergangenen zwölf Monaten eine beeindruckende Rally hingelegt. Getragen von der Halbleiterzyklus-Erholung und der nachhaltigen Margenverbesserung stieg die Aktie von etwa 18,50 Euro im November 2025 auf über 40 Euro im Oktober 2026 – ein Plus von mehr als 100 Prozent. Am 21. Oktober 2026 reagierte der Kurs auf die Prognoseanhebung mit einem Tagesgewinn von rund 9 %, nachdem er intraday bis auf 40,14 Euro geklettert war. Analysten wie Jefferies sehen weiteres Potenzial und bestätigen ihr Kursziel von 48,00 Euro. Die Bewertung ist mittlerweile ambitioniert, wird aber durch operative Dynamik gestützt.
Exclusivinterview – NanoRepro will es packen. 40 Mio Umsatz das Ziel. Lisa Jüngts, CEO, und CFO Eickel im Gespräch.
Steyr Übernahme zu 39,00 EUR? Angebot steht, jetzt geht’s um die Annahmequote.
PNE – gehts weiter runter oder kommt die Gegenbewegung?
100 Mrd Sondervermögen. Was kommt davon überhaupt bei Rheinmetall an?
Leifheit hingegen befindet sich seit Monaten im Abwärtstrend. Die Aktie verlor in den vergangenen zwölf Monaten rund 28 Prozent und fiel von über 15,00 Euro im Oktober 2025 auf etwa 9,90 Euro nach der Gewinnwarnung am 21. Oktober 2026. Das Kurs-Gewinn-Verhältnis ist mittlerweile sehr niedrig, doch angesichts des negativen Free Cashflows und der unsicheren Ertragsperspektive bis 2028 bleibt die Stimmung gedämpft. Der Markt fokussiert sich weniger auf die günstige Bewertung als auf die Frage, ob Leifheit die versprochenen Kosteneinsparungen tatsächlich liefern kann.
Während Jenoptik im Aufwind der Halbleiterkonjunktur die Früchte seiner technologischen Führungsposition erntet und die Prognose anhebt, kämpft Leifheit mit schwacher Nachfrage und den Anlaufkosten seiner Restrukturierung. Die Kapitalmärkte honorieren diesen Unterschied deutlich – mit einem Kursplus von über 100 Prozent auf der einen und einem Minus von fast 30 Prozent auf der anderen Seite innerhalb von zwölf Monaten.