Redcare Pharmacy: Der zweite Ausbruchsversuch – diesmal mit Fundament. Und wieder kämpft die Aktie der Venloer um die 70-Euro-Marke. Der Unterschied zum letzten Versuch im Juli: Diesmal liefert das operative Geschäft die harten Fakten – nich tnur „Hoffnungen“.
Wer den Chart von Redcare Pharmacy in diesem Jahr betrachtet, sieht ein Muster, das Anleger nervös macht. Anfang Juli kletterte die Aktie über 71 Euro – und fiel wieder zurück. Am 3. Juli schloss sie bei 71,10 Euro, was damals das Zwischenhoch des Sommers markierte. Was folgte, war eine ernüchternde Abwärtsbewegung: Im September notierte das Papier zeitweise bei 52,15 Euro – ein Kursrutsch von rund 27 Prozent.
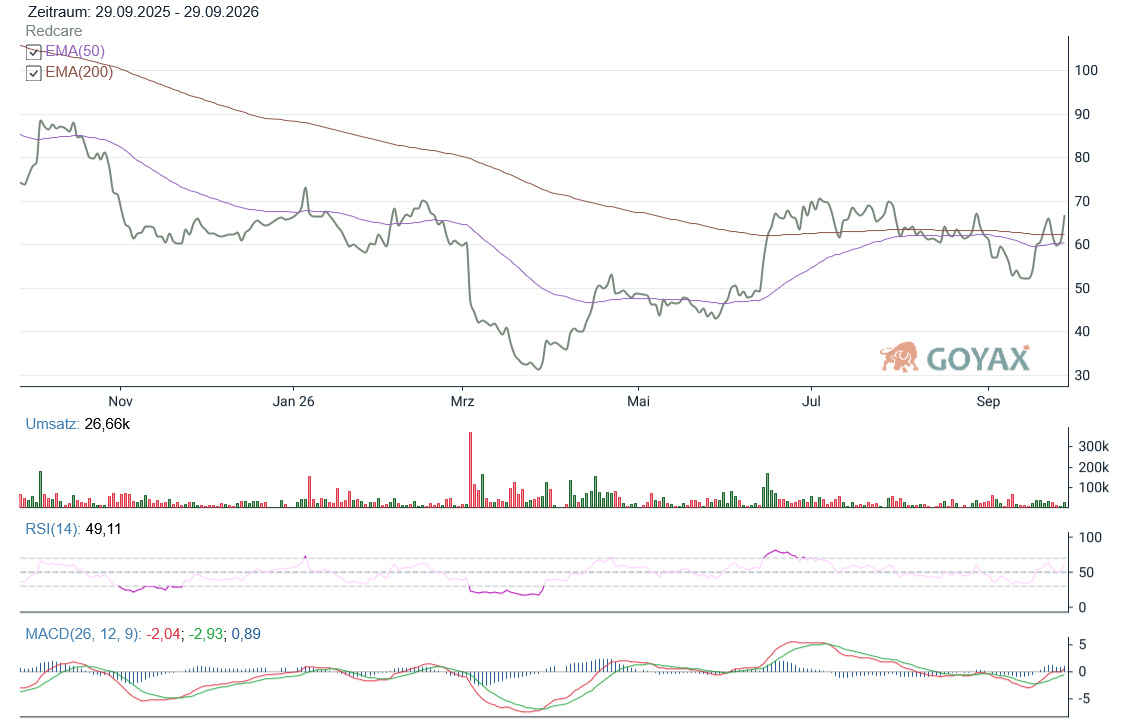
Chart: Redcare Pharmacy Chart | Powered by GOYAX.de
Doch seit Mitte September hat sich das Blatt möglicherweise gewendet. Die Aktie legt dynamisch zu und nähert sich wieder der Marke von 65 bis 67 Euro. Der Auslöser: Die bereits zweite Prognoseanhebung in diesem Jahr.
Shelley Group aus Bulgarien war ein Wachstumswert im SDAX – sieht Schneider genauso und will allein Freude dran haben.
Wochenüberblick – KW 39 – Trump tanzt mit XI, aber es bringt nix. Dazu Iran, Ukraine, Zinsen – den Märkten fehlen Impulse. News dieser wcohe von Mutares, Shelly, Verbio, ABO Energy …
ams OSRAM springt an. Scheinausbruch oder mehr?
Was diesmal anders sein könnte – Redcare Pharmacy Aktie diesmal mit genug operativer Unterstützung?
Im Juli trug vor allem die generelle Hoffnung auf das E-Rezept-Geschäft die Kurse, angetrieben von einer starken Erholung nach dem Frühjahrstief. Doch die Fundamentaldaten hielten der Erwartungshaltung damals noch nicht stand; die Bewertung war der Realität vorausgeeilt.
Heute könnte Redcare Pharmacy den Knoten zum Platzen gebracht haben – das E-Rezept scheint wesentlich besser anzukommen, als erhofft. Und die Konkurrenz gegenüber den Apotheken vor Ort scheint sich zu Gunsten der Niederländer zu neigen. Das Unternehmen hat zum zweiten Mal in diesem Jahr seine Umsatzprognose für 2026 nach oben korrigiert:
-
Rx-Umsätze in Deutschland: Nun werden 730 bis 760 Millionen Euro erwartet (zuvor 680 bis 720 Millionen).
-
Konzernumsatzwachstum: Prognostiziert sind 16 bis 18 Prozent (zuvor 15 bis 17 Prozent).
-
September-Wachstum im Rx-Bereich: Starkes Plus von 51 Prozent im Jahresvergleich. Hier scheint man sowohl dem direkten Wettbewerber Doc Morris („Das rezeptpflichtige Geschäft (Rx) in Deutschland legte im ersten Halbjahr um 38,3 Prozent zu bei den Schweizern) voraus zu sein, als auch einen Pflock in das deutsche Apotheker-Geschäft getrieben zu haben.
Das sind Zahlen aus dem laufenden Geschäft. Der September ist dabei besonders aussagekräftig, da er gegen eine bereits hohe Vergleichsbasis aus dem Vorjahr antreten musste – jenen Monat, in dem der Rx-Bonus eingeführt wurde. Dass Redcare hier dennoch ein derart hohes Wachstum erzielt, belegt die starke Marktdurchdringung des E-Rezepts. Und die starke Position der ShopApotheke am Markt für verschreibungspflichtige Medikamente im Onlinebereich.
Wochenüberblick – KW 39 – Trump tanzt mit XI, aber es bringt nix. Dazu Iran, Ukraine, Zinsen – den Märkten fehlen Impulse. News dieser wcohe von Mutares, Shelly, Verbio, ABO Energy …
Aktienkurs tief eingebrochen – warum? Zahlen entsprechen nicht den Erwartungen bei KWS-Saat.
Bleibt Verbio eine Achterbahnaktie oder ob hat man es jetzt geschafft?
Redcare Pharmacy Aktie – Der Kampf um die Marke von 70 Euro.
Charttechnisch steht die Aktie vor einer richtungsweisenden Hürde. Nachdem das September-Zwischenhoch ins Visier genommen wurde, gilt es, den Widerstandsbereich um 70 bis 71 Euro nachhaltig zu überwinden. Ein Sprung über diese Zone würde signalisieren, dass der übergeordnete Abwärtstrend endgültig gebrochen ist. Wichitg für die weitere Entwicklung sind natürlich dabei die Analystenstimmen.
Die jüngsten operativen Fortschritte schlagen sich wohl auch sukzessive in den Expertenstimmen nieder. Aber bereits vor der Anhebung sah es gut aus: Von den Analysten, die Redcare Pharmacy im September 2026 aktiv begleiten, sprechen
Berentzen vor Delisting. Takeover mit Charme?
ABO Energy – Stand der Dinge. Und wie es dazu kam.
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Smartbroker – Kolbinger gibt Einblicke. Über schwache Kundenzuwächse, der Wunderpille und einiges mehr.
Das unterste Ende markiert Kursziele um 55,00 Euro, während optimistischere Häuser wie die Deutsche Bank Research (mit 103,00 Euro) oder Jefferies (die ihre Kaufempfehlung am 3. September 2026 mit einem Kursziel von 97,00 Euro bestätigten) ein massives Aufwärtspotenzial sehen. Die Experten sollten wohl die Prognoseanhebung als klaren Beweis dafür nehmen, dass sich das Geschäftsmodell skalieren lässt.
Wichtige Termine
Für Anleger, die den Sprung über die 70-Euro-Marke begleiten wollen, lohnt sich nun ein genauer Blick auf den Kalender. Entscheidend wird sein, ob das Management bei den anstehenden Quartalszahlen nicht nur beim Umsatz, sondern auch bei der Profitabilität (EBITDA-Marge) überzeugen kann. Sollte sich hier bestätigen, dass Skaleneffekte greifen und die Verluste im Bereich des E-Rezepts weiter eingedämmt werden, erhält der Ausbruchsversuch das Fundament, das im Sommer noch gefehlt hat.
Der Juli-Ausbruch scheiterte, weil die operative Entwicklung den Vorschusslorbeeren hinterherlief. Diesmal ist die Reihenfolge gesünder: Das operative Geschäft liefert, und der Kurs zieht nach. Risiken wie eine anspruchsvolle Bewertung bleiben bestehen, doch mit den aktuellen Zahlen hat das Management geliefert, was im Sommer noch fehlte: operative Substanz.
„Stockbuddy erklärt aktuelle Börsennews“ -TEIL1: Oracle gegen SAP: Ein grosser Unterschied . Was StockBuddy aus zwei Auftragsbeständen macht.
„Stockbuddy ordnet ZEW-Daten ein.“ – TEIL2: Salzgitter,Jungheinrich, TAKKT, Dürr – heute die „ZEW-Gewinner“? Der StockBuddy ordnet ein.
„Stockbuddy und die Indexveränderungen.“ – TEIL3: HUGO BOSS, Volkswagen, Ströer – warum Auf- und Abstieg nichts über die Kursentwicklung sagen muss.
„Stockbuddy liefert ein Ranking. Ordnet das Chaos.“ – TEIL4: Rheinmetall, RENK, HENSOLDT – fallende Kurse, volle Auftragsbücher. Stockbuddy sagt 67 zu 53 zu 33.