KWS Saat Aktie liefert ein trauriges Bild heute. Kurssturz nach verfehlten Erwartungen. So hat die KWS Saat mit den Zahlen für das Geschäftsjahr 2025/26 sowohl beim Umsatz als auch beim operativen Ergebnis die Markterwartungen verfehlt. Auch der Ausblick auf das kommende Geschäftsjahr blieb hinter den Prognosen zurück.
Nachdem die Aktie in den letzten Wochen im Zuge einer Erholungsphase bereits Boden gutgemacht hatte, reagierten Anleger nun überaus enttäuscht – der Kurs stürzte im Xetra-Handel zeitweise um mehr als 11 Prozent ab.
Hoher Erwartungshaltung setzt KWS schwache Zahlen entgegen…
Am Tag der Zahlenvorlage ging es für das Papier spürbar bergab. Auf Tradegate fiel der Kurs gegenüber dem Vortag um rund 7 Prozent auf 72,90 Euro, während sich das Minus im Xetra-Handel zeitweise auf über 11 Prozent ausweitete. Im Rückblick kam dieser Rücksetzer nicht völlig unerwartet: Vom Zwischentief im Juni bis zum Vorabend der Zahlen hatte die Aktie bereits deutlich zugelegt. Der Markt hatte die Messlatte demnach hoch gelegt, weshalb die letztlich durchwachsenen Kennzahlen hart bestraft wurden.
Rheinmetall Aktie reagierte Null auf den Hegseth-Pistrius-Deal. Weshalb? Oder dauert es bis der Markt realisiert, das…
Lufthansa Hapag Lloyd BASF Evonik Continental morgen Verlierer? Ost-West-Pipeline zu, Strasse von Hormus zu und jetzt noch der Sueskanal?
Immobilienaktien im Check – LTV, Zinskosten, Zinsbindung – DEFAMA, Vonovia, Aroundtown, Hamborner, Grand City Properties. Wer ist besser? Wo sollte man jetzt kaufen?
Umsatz und Margen unter den Prognosen.
Auf den ersten Blick präsentiert sich ein solides Zahlenwerk, bei genauerem Hinsehen offenbaren sich jedoch Schwächen. Der Konzernumsatz sank im abgelaufenen Geschäftsjahr 2025/26 um 3 Prozent auf 1,627 Milliarden Euro (organisch ein Rückgang um 1 Prozent). Und das ausgewiesene EBITDA beläuft sich auf 343,1 Millionen Euro, enthält allerdings einen positiven Sondereffekt von 29,0 Millionen Euro aus dem Verkauf von Lizenzrechten im Zuge der Veräußerung des nordamerikanischen Maisgeschäfts. Bereinigt um diesen Einmaleffekt verbleiben 314,1 Millionen Euro, wodurch die bereinigte EBITDA-Marge von 20,4 Prozent im Vorjahr auf etwa 19,3 Prozent sank (die nominale Marge lag bei rund 21,1 Prozent).
Auch von Analystenseite wurde diese Entwicklung bestätigt: Vertreter der Baader Bank wiesen darauf hin, dass die schwächer als erwartet ausgefallenen Ergebnisse den Konsens verfehlt haben und auch der Ausblick für 2026/27 unter den Markterwartungen bleibt.
ams OSRAM springt an. Scheinausbruch oder mehr?
ABO Energy – Stand der Dinge. Und wie es dazu kam.
HUGO BOSS Volkswagen Ströer – wie schätzt Stockbuddy die Index-umsteiger ein?
Ausblick ohne echten Rückenwind – KWS Saat braucht Branchenaufschwung…
Für das neue Geschäftsjahr 2026/27 stellt das Management ein organisches Umsatzwachstum von etwa 3 Prozent sowie eine bereinigte EBITDA-Marge zwischen 19 und 20 Prozent in Aussicht. Das Problem für Investoren: Mit 3 Prozent bewegt sich das Unternehmen exakt am unteren Rand seiner mittelfristigen Zielspanne von 3 bis 5 Prozent. Zudem bedeutet die Margenprognose im Vergleich zum abgelaufenen Jahr kaum eine spürbare Steigerung. Marktbeobachter merkten an, dass ein solcher Ausblick die Anlegerstimmung inbetracht der vorherigen Kursgewinne kaum beflügeln kann.
Nicht alles schlecht…
Das Zahlenwerk bot durchaus Lichtblicke:
-
Der Überschuss stieg von 140,0 auf 158,4 Millionen Euro – inclusive Sondereffekt
-
Das Ergebnis je Aktie verbesserte sich von 4,24 auf 4,80 Euro, gestützt durch ein deutlich verbessertes Finanzergebnis und Beteiligungsergebnis.
-
Der freie Cashflow blieb mit 122,5 Millionen Euro stark, die Nettoverschuldung sank auf knapp 8,7 Millionen Euro.
- Dividende soll auf 1,30 Euro erhöht werden (1,25 Euro im Vorjahr)
Dennoch bewertet der Markt diese Punkte eher als Bilanzreparatur denn als dynamisches Wachstum. Für eine Aktie, deren Bewertung bereits ambitionierte Erwartungen eingepreist hatte, reichen ein saniertes Fundament und Sondereffekte allein nicht aus.
Aktie jetzt zugreifen? Charttechnik angegriffen! Vielleicht etwas warten…
Kursseitig bewegt sich die Aktie nun in der Nähe wichtiger gleitender Durchschnitte wie der 100-Tage-Linie bei rund 72,90 Euro und der 200-Tage-Linie bei etwa 71,50 Euro. Die runde Marke von 70 Euro dient als zentrale psychologische Unterstützung. Dazu kommt das der Ausblick fundamental an Bedingungen geknüpft ist – das Management setzt explizit auf eine Erholung der Agrarmärkte. Sollte dieses Umfeld schwach bleiben, wackelt auch das prognostizierte Wachstum. Unterm Strich zeigt sich: Die operative Stabilisierung ist geschafft, doch eine echte Wachssumsdynamik lässt weiter auf sich warten. Eine klare Kaufempfehlung sähe wohl anders aus…
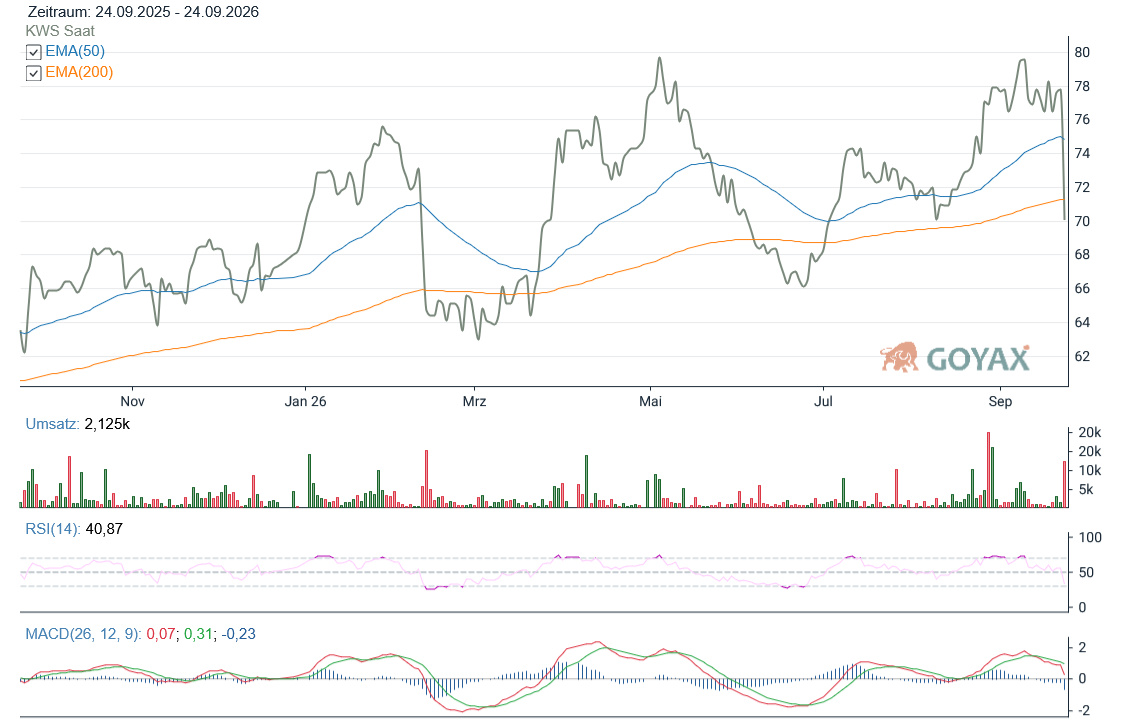
Chart: Mutares | Powered by GOYAX.de