Bei SMT Scharf läuft es alles andere als rund. Der Bergbauspezialist kämpft mit schwachen Auftragseingängen, einem deutlichen Umsatzrückgang und zurückhaltenden Kunden. Jetzt muss das Unternehmen auch noch seine Jahresprognose kräftig zusammenstreichen. Statt eines operativen Gewinns drohen 2026 rote Zahlen. Doch während das klassische Geschäft schwächelt, arbeitet SMT Scharf an einem möglichen Wachstumstreiber: batterieelektrischen Transportlösungen für den Bergbau. Für Anleger stellt sich damit die Frage, ob die aktuelle Schwächephase eine längere Durststrecke einläutet oder bereits die Grundlage für einen späteren Turnaround geschaffen wird.
SMT Scharf: Umsatz bricht um 27 Prozent ein, Neuanlagengeschäft unter Druck
Die SMT Scharf AG (WKN: A3DRAE, ISIN: DE000A3DRAE2) bekommt die schwache Investitionsbereitschaft ihrer Kunden deutlich zu spüren.
In den ersten neun Monaten 2026 sank der Konzernumsatz von 70,9 auf 51,5 Millionen Euro. Das entspricht einem Rückgang um 27,3 Prozent. Besonders problematisch ist dabei die Entwicklung im Neuanlagengeschäft. Hier brachen die Erlöse von 32,2 auf nur noch 13,2 Millionen Euro ein. Ein Minus von rund 59 Prozent.
Die Kunden halten sich mit größeren Investitionen zurück. Gerade im Kohlebergbau und in der Tunnellogistik werden Projekte offenbar verschoben oder nicht im bisherigen Umfang umgesetzt.
Immerhin zeigt das dritte Quartal eine gewisse Stabilisierung beim Ergebnis. Obwohl der Umsatz von 20,8 auf 18,4 Millionen Euro zurückging, verbesserte sich das operative Ergebnis (EBIT) von minus 0,5 auf plus 1,2 Millionen Euro.
Auf Neunmonatssicht steht allerdings nur noch ein ausgeglichenes EBIT von 0,0 Millionen Euro in den Büchern. Im Vorjahr hatte SMT Scharf noch 2,4 Millionen Euro verdient.
SMT Scharf: Neunmonatszahlen 2026
| Umsatz | 51,5 Mio. € | −27,3 % |
| Neuanlagen | 13,2 Mio. € | −59,0 % |
| Service | 10,6 Mio. € | +16,5 % |
| EBIT | 0,0 Mio. € | Vorjahr: 2,4 Mio. € |
| Auftragseingang | 49,6 Mio. € | −19,6 % |
Vergleich mit den ersten neun Monaten 2025. Quelle: Unternehmensmeldung SMT Scharf.
Zusätzlich belasteten Sondereffekte das Ergebnis. Insgesamt 1,5 Millionen Euro fielen im ersten Halbjahr für die Reorganisation in Deutschland und China an. Im dritten Quartal kamen weitere 0,6 Millionen Euro für die unerwartete Beendigung eines Tunnelprojekts im Mittleren Osten hinzu.
Ohne diese Belastungen sähe das operative Ergebnis zwar besser aus. Das grundlegende Problem bleibt jedoch die schwache Nachfrage nach neuen Anlagen.
China bleibt wichtig, Afrika überrascht positiv
Ein Blick auf die regionalen Umsätze zeigt, wie unterschiedlich sich die Märkte entwickeln.
China bleibt mit 32 Millionen Euro Umsatz und einem Anteil von mehr als 62 Prozent der mit Abstand wichtigste Absatzmarkt. Gegenüber dem Vorjahr gingen die Erlöse dort nur vergleichsweise moderat zurück.
Deutlich schwieriger ist die Lage in anderen Regionen. In Polen sank der Umsatz von 9,9 auf 5,9 Millionen Euro. In Russland brach das Geschäft angesichts der anhaltenden Sanktionen von 9,9 auf 3,1 Millionen Euro ein.
Ein Lichtblick kommt dagegen aus Afrika.
Dort stiegen die Erlöse von 5,7 auf 8,7 Millionen Euro. Ein Plus von mehr als 52 Prozent. Dazu beigetragen hat unter anderem ein Auftrag für ein erstes batteriebetriebenes Bahnsystem in Südafrika.
Genau hier könnte sich eine interessante Perspektive eröffnen. Denn SMT Scharf versucht, sein Geschäft stärker auf moderne, emissionsärmere Transportlösungen auszurichten.
Auch der Mineralbergbau entwickelt sich positiv. Der Segmentumsatz legte von 6,5 auf 8,9 Millionen Euro zu. Dagegen schrumpfte die Tunnellogistik drastisch von 11,6 auf 0,7 Millionen Euro. Allerdings hatte im Vorjahr ein Großprojekt im Mittleren Osten für außergewöhnlich hohe Umsätze gesorgt.
Die Zahlen zeigen damit auch, wie stark einzelne Großprojekte das Geschäft von SMT Scharf beeinflussen können.
Elektro-Offensive im Bergbau: SMT Scharf setzt auf neue Technologien
Während die klassischen Märkte schwächeln, treibt SMT Scharf den Umbau seines Produktportfolios voran.
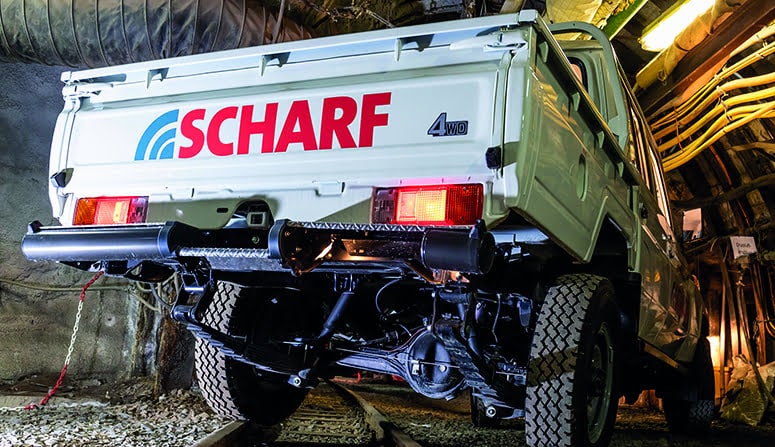
Im Mittelpunkt stehen batterieelektrische Transportlösungen und sogenannte Light Electric Vehicles (LEV). Diese leichten Elektrofahrzeuge sollen neue Einsatzmöglichkeiten im Untertagebergbau eröffnen.
Für den chinesischen Markt haben erste Entwicklungen bereits die erforderlichen Zulassungen erhalten. Weitere Lösungen für internationale Märkte befinden sich in Vorbereitung.
CEO Longjiao Wang erklärt dazu:
„Wir konnten bei der Weiterentwicklung unseres Portfolios an batterieelektrischen Transportlösungen wichtige Fortschritte erzielen. Für den chinesischen Markt haben bereits die ersten unserer LEV-Entwicklungen die notwendige Zulassung erhalten.“
Die strategische Richtung ist nachvollziehbar. Auch im Bergbau gewinnen elektrifizierte Maschinen und Transportlösungen an Bedeutung. Unternehmen suchen nach Möglichkeiten, Emissionen zu reduzieren, die Belüftung unter Tage zu entlasten und langfristig Betriebskosten zu senken.
Für SMT Scharf könnte daraus ein zusätzliches Geschäftsfeld entstehen.
Allerdings ist Vorsicht angebracht. Neue Produkte und erste Zulassungen bedeuten noch keine hohen Umsätze. Entscheidend wird sein, ob sich die batterieelektrischen Systeme im praktischen Einsatz bewähren und größere Bestellungen nach sich ziehen.
Parallel arbeitet der Konzern an seiner internen Aufstellung. Die organisatorischen Anpassungen am Standort Hamm sind abgeschlossen, während die Reorganisation im chinesischen Xuzhou weiterläuft.
Das Ziel: schlankere Strukturen, höhere Wettbewerbsfähigkeit und eine bessere Positionierung in neuen Märkten.
Prognose gesenkt: SMT Scharf erwartet jetzt operative Verluste
Die wohl unangenehmste Nachricht für Aktionäre steckt in der neuen Jahresprognose.
Nachdem SMT Scharf bislang mit einem Umsatz zwischen 95 und 115 Millionen Euro gerechnet hatte, erwartet das Management für 2026 nur noch 75 bis 85 Millionen Euro.
Noch schwerer wiegt die Anpassung beim Ergebnis.
Statt eines operativen Gewinns zwischen 1 und 2 Millionen Euro rechnet der Vorstand nun mit einem EBIT zwischen minus 1,5 und minus 0,5 Millionen Euro.
Das begrenzt zunächst die Visibilität für das kommende Geschäftsjahr. Eine schnelle Rückkehr zu deutlich höheren Umsätzen ist damit keineswegs gesichert.
SMT Scharf Aktie: Turnaround-Chance oder weiter Geduld gefragt?
Für Anleger ist SMT Scharf derzeit eine klassische Turnaround-Situation, allerdings mit erheblichen Unsicherheiten.
Auf der einen Seite stehen ein schwaches Neuanlagengeschäft, sinkende Auftragseingänge und eine deutlich reduzierte Prognose. Auf der anderen Seite entwickelt sich das Servicegeschäft robust, der Mineralbergbau wächst und die Elektrifizierung des Untertagetransports eröffnet langfristig neue Möglichkeiten.
Gerade das Service- und Ersatzteilgeschäft könnte sich als wichtiger Stabilitätsfaktor erweisen. Beide Bereiche erwirtschafteten zusammen in den ersten neun Monaten rund 38,3 Millionen Euro Umsatz und damit einen erheblichen Teil des Gesamtgeschäfts.
Allerdings dürfte die Börse vor allem auf eine Frage schauen: Wann ziehen die Bestellungen für neue Anlagen wieder an?
Solange die Investitionsbereitschaft der Bergbauunternehmen schwach bleibt, dürfte es SMT Scharf schwerfallen, nachhaltig zu höheren Margen zurückzukehren.
Fazit: Die Neunmonatszahlen von SMT Scharf liefern wenig Anlass für kurzfristigen Optimismus. Der Umsatzrückgang ist erheblich, die Prognosesenkung schmerzhaft und die Auftragssituation bleibt angespannt.
Dennoch sollte man die Fortschritte bei batterieelektrischen Transportlösungen nicht unterschätzen. Die ersten Zulassungen in China und das wachsende Geschäft in Afrika zeigen, dass SMT Scharf auch abseits seiner traditionellen Märkte Chancen besitzt.
Für die SMT Scharf Aktie könnte 2027 damit zu einem wichtigen Bewährungsjahr werden. Gelingt es, neue Elektroprodukte erfolgreich zu vermarkten und gleichzeitig die Kostenbasis zu stabilisieren, wäre eine operative Erholung möglich.
Bis dahin bleibt die Aktie jedoch vor allem eines: eine spekulative Turnaround-Wette, bei der Anleger Geduld und Risikobereitschaft mitbringen müssen.